投稿者: BrancPort税理士法人

  • 繁盛店の人件費率はどのくらいが適正なの?人件費を抑える方法を紹介!

    繁盛店の人件費率はどのくらいが適正なの?人件費を抑える方法を紹介!

    • 「飲食店経営の人件費はどのくらいかかるか知りたい。」
    • 「人件費を削減したいが、従業員に不満が出ないか心配。」
    • 「人件費を減らす方法を知りたい。」

    このようなお悩みを抱えている飲食店経営者様が多くいらっしゃいます。
    飲食店経営において、かかる経費とは大きく分けると2つです。

    • 材料費、人件費、水道光熱費などの諸経費、
    • 初期条件(家賃、借入金利息、減価償却費など)

    今回は、飲食店経営で大きな割合を占める経費の1つ、人件費について詳しく説明していきます。
    この記事を最後まで読んで頂くと、飲食店の人件費率はどのくらいが適正なのかご理解頂けます。
    ご参考にしてみてください。

    1.飲食店の人件費とは?

    人件費とは、従業員に支払う給与、賞与、各種手当、社会保険関係などの費用を指します。先に述べた通り、人件費は、飲食店経営にとって最も大きな割合を占める経費になります。お店が繁盛し、売り上げがたくさんあっても人件費が高くついてはお店に残る金額が少なくなります。だからといって、人件費を削減してしまうと、従業員の不満に繋がり、トラブルが発生する可能性があります。人件費は、しっかりと管理していく必要が繁盛店になる秘訣です。

    飲食店経営において重要な指標として、「FLコスト」というものがあります。Fは「Food」で材料費(フードコスト)、Lは「Labor」で人件費(レイバーコスト)の総和をFLコストと呼び、この2つの経費が最も大きな金額になります。売上高に占めるFLコストの割合をFLコスト比率といい、これをプライムポイントとも呼びます。

    2.FLコスト比率を適正に設定する!

    FLコスト比率という飲食店経営の指標を活用することで、お店の経営状況を把握することができ、売り上げ目標が設定できます。FLコスト比率は、一般的に売上高に対して合計で60%程度とされており、70%では経営が成り立たないと言われています。
    内訳は、「材料費率=30%」、「人件費率=30%」が目安とされています。

    FLコスト比率の計算
    ・FLコスト=材料費+人件費
    ・FLコスト比率=(材料費+人件費)÷売上高

    ただし、FLコスト率は業種・業態によって異なります。


    例えば…
    【喫茶店経営のケース】
    材料費率が低いのですが客単価は低く粗利益額も少なくなる傾向になります。そのため対売上高に対する人件費率は高くなります。

    【焼肉店のような材料の品質で勝負しなくてはならないお店経営のケース】
    材料費率が高くならざるを得ません。しかし、客単価が高いため粗利益の絶対額が確保できるし、加工度が低くサービス形態としても人員が少なくて済むため人件費率は低く抑えられる傾向にあります。
    このように業種・業態によって変わるため、どこが適正な人件費率なのかは一概にはいえません。
    ただ適正な人件費率を考えるにはお店の付加価値として材料費との総和で考えるべきなのです。

    3.飲食店の人件費を上手に抑える4つの方法!

    利益を少しでも上げるために人件費を抑えたいと考えている飲食店経営者も多いと思います。人件費を抑える方法4つを紹介します。

    3.1 シフト管理を見直す

    来客状況を時間帯ごとに分析し、従業員の勤務シフトを見直してみましょう。来客数の少ないアイドルタイムの時間帯に従業員を多くシフトすることは、非効率です。時間帯ごとに、適正な従業員数がシフトされているかどうかを今一度確認し、シフトを作成する必要があります。

    3.2 業務マニュアルを作成する

    採用されたばかりの新人従業員に業務内容などを教育するのに多くの時間がかけてしまうと、その分、人件費が膨らんでしまいます。事前に業務マニュアルを作成しておくと、効率的に業務を覚えてもらうことができ、教育にかけるコストを最小限抑えられます。

    3.3 オペレーションの改善

    オペレーションを改善することも人件費を抑える方法の1つです
    実際に働いている従業員に、どのように動けば業務が効率化できるか相談してみると良いでしょう。

    改善例

    • お水はセルフサービスにする
    • カトラリー類はテーブルにセッティングしておく
    • テーブル上の調味料の位置を決めておく
    • 清掃しやすいよう物をおきすぎないようにする


    オペレーションの改善一つで業務の効率化できます。

    3.4 システムを導入して効率を上げる

    食券機やPOSレジなど、システムを導入すると、業務量を削減することができ、従業員の数を少なくすることができます。システムを導入することで、少ない人数でもお店を運営できるので、人件費を減らすことができます。

    ■あわせて読んでおきたい記事
    【失敗しない飲食店向レジ選び レジの種類、特徴、価格を徹底比較!】記事参照

    4.人件費を削減した時の注意点

    安易に人件費を抑えたことにより、従業員のモチベーションが下がり、トラブルや離職に繋がる可能性があるので、注意が必要です。以下、従業員のモチベーション低下に繋がる注意点です。

    注意点

    • 従業員の業務量の負担が増える
    • シフトの時間が減り、給与が下がる
    • 時給を下げる

    人件費を削減しても、インセンティブ制度の活用や忙しい時間帯は手当を出すなどして、従業員のモチベーションを上げる制度を検討してみましょう。

    さいごに

    いかがでしたか?
    今回は、飲食店経営で人件費はどのくらいが適正か詳しく解説しました。
    飲食店経営にとって人件費は、最も大きな割合を占める経費なので、人件費を削減する取り組みは大切です。だからといって容易に人件費を削減してしまうと、従業員の不満に繋がり、お店運営に影響が出てしまいます。人件費削減は、慎重に行う必要があります。人件費率は、業種・業態により異なります。ご自分の状況とよく照らし合わせて、繁盛店を目指しましょう!

  • 【飲食店経営】まかない導入はメリットがある!税務上の注意点も解説!

    【飲食店経営】まかない導入はメリットがある!税務上の注意点も解説!

    • 「まかない制度を検討しているが、何を基準にしていいかわからない。」
    • 「まかないは、現物給与になるって本当?!」
    • 「まかないの価格設定はどうしたらいい?」 

    このような疑問・お悩みを抱えている飲食店経営者様の話をよく聞きます。
    今回は飲食店で提供する「まかない制度」について、メリットや税務上の注意点を解説していきます。ご参考にしてみて下さい。

    1.まかないとは?

    まかないとは、お店側が従業員に提供してくれる食事のことを指します。実際にお店で作られている料理を食べられるので、「まかない付き」をアピールポイントとして求人募集しているお店も多いかと思います。
    一昔前までは、余った食材を使用し、無料でまかないを提供することができました。現在では、まかないの提供条件を理解しておかないと、「現物給与」として、税務署から指導を受けてしまう可能性があります。飲食店経営者として、理解しておきたい「まかない提供」について解説していきます。

    2.まかないを提供するメリットとは?

    まかない付きは従業員にとって魅力的な制度です。では、まかないを提供することで、どのようなメリットがあるのでしょう。以下、4つのメリットを紹介していきます。

    2.1 人材不足問題解消に期待ができる!

    飲食店経営にとって、人材不足問題は年々深刻化しています。まかないを提供することで、求人募集の際、アピールポイントになり得ます。少しでも食費を節約したいという従業員にとっては、とても魅力的な制度です。優秀な従業員確保に良い効果が期待できます。

    2.2 食品・食材ロス削減対策になる!

    食品・食材ロスは、世界的な問題となっています。日本でも食品・食材ロス問題に悩まされている飲食店経営者も多いと思います。余ってしまった食材をまかないとして活用できれば、食品・食材ロス削減対策になりますし、お店の利益にも繋がります。

    2.3 お店の料理への理解が深まる!

    まかないを食べることで、お店で提供されている料理がどのような味なのか?など、料理に関する理解が深くなります。調理を担当する従業員だけでなく、接客担当の従業員も「料理の味」をお客様へ伝えることができるようになります。お客様へスムーズに情報提供ができるようになると、お客様の満足度も上がり、リピート来店にも期待できます。

    2.4 従業員の離職防止に繋がる!

    まかないを食べるタイミングは、基本的に、ランチタイムやディナータイムのシフトの休憩時間が多いかと思います。従業員全員で一緒に食べる場合には、従業員同士のコミュニケーションが上手くとれることで、結束力が高くなり、お店の雰囲気も良くなるでしょう。また、お腹が減った時に美味しいまかないを食べることで、従業員の満足度が高くなり、仕事へのモチベーションが上がるでしょう。離職防止に繋がることが期待できます。

    3.まかないを提供する時の注意点

    まかないを提供するメリットをご紹介しましたが、注意が必要な点もあります。まず注意したいのは、まかないを無料で提供すると、従業員への給料とみなされて、課税対象となる可能性もあります。

    ■ まかないを給与として課税されないための条件
    • まかないの価格の半額以上を提供された側が負担していること
    • お店側が負担している金額が一人当たり月3,500円以下であること

    詳しくは、国税庁ホームページの「No.2594 食事を支給したとき」をご参照下さい。
    【国税庁HP 食事を支給したとき】参照

    お店で作った場合には、まかないの材料費や調理にかかった費用が食事の価格になります。例えば、価格が600円かかった場合には、300円は従業員から徴収する必要があります。後になって課税される等のトラブルが起きないように、価格(原価)を確認しておきましょう。ただし、まかない毎に価格を確認して費用を徴収するのは時間と手間がかかり現実的ではありません。一律の価格(原価)を決めて、まかないを提供するようにしましょう。

    4.お店でまかないを提供する時のルール

    まかないを提供する際、お店ルールを明確しておくことが重要です。
    具体的なまかないルールを決める際のポイントを紹介します。

    【まかない提供ルールを作成するポイント】
    • いつ?:まかないを食べることができる時間帯を決めておく。
    • どこで?:まかないを食べることができる場所を決めておく。
    • どれだけ?:1日何食まで。1日〇時間以上勤務しないとまかないは出ない等 決めておく。
    • いくら?:1食〇〇円 ※原価の半分の金額を徴収する。
    • 支払いは?:給与天引き?現金支払い?等 決めておく。

    まかない提供ルールを決める際は、詳細に決めていくことが大切です。
    人により価値観が違うので、トラブルになりうる可能性もあります。また必要以上に経費がかかることもあります。しっかりとルールで定めておくことで、後々問題が発生することがないように、お互いに認識を統一しておきましょう。

    さいごに

    いかがでしたか?
    まかない制度を導入すると、たくさんのメリットがあり、併せて注意すべき点もあるということがご理解頂けたかと思います。注意すべきポイントは、まかないの提供条件を理解しておかないと、「現物給与」として、税務署から指導を受けてしまう可能性もあるということです。税務調査が入って、「知らなかった」では済まされません。追徴課税されるような事態にならないように、専門家(顧問の税理士)にお任せすると適切なアドバイスをもらえます。一度、専門家(顧問の税理士)に相談してみることをお勧めします。

  • 【飲食店経営】多店舗展開を成功させる秘訣を徹底解説!

    【飲食店経営】多店舗展開を成功させる秘訣を徹底解説!

    1店舗目の飲食店経営が軌道に乗ってきたら、次は2店舗目、3店舗目と多店舗展開を考え始める飲食店経営者の方が多いと思います。

    • 「多店舗展開を実行した時のリスクを知りたい。」
    • 「多店舗展開を実行するタイミングはいつ?」
    • 「将来的に多店舗展開を計画しているが、どのくらいから準備しておけばいい?」

    このようなお悩みや不安を抱えている飲食店経営者様の為に、多店舗展開すると、どのようなメリット・デメリットがあるのか、多店舗展開を実行するタイミングの判断基準などを紹介していきます。是非ご参考にしてみてください。

    1.多店舗展開のメリットを5つ紹介

    多店舗展開を実行すると、どのようなメリットがあるのでしょうか。
    以下、5つのメリットを紹介していきます。

    ①売上高が上がる
    当然のことながら1店舗のみの売上高より2店舗、3店舗経営の方が売上高は上がります。

    ②お店の知名度が上がる
    地域内の同じ名前のお店が増えれば、お客様の目に触れる機会も増えます。知名度も上がり、お客様の認識度も上がるでしょう。

    ③コストを抑えられる
    大量仕入れにより仕入単価を低くしてもらうように交渉することができます。仕入単価が下がることで、利益率の向上に期待ができます。また、それぞれの店舗の忙しさに応じてスタッフの配置を変えたりすることもできるので、コストを抑えることができます。

    ④スタッフの成長を促す
    オーナーは1人しかいないので、多店舗展開するにはオーナー以外のスタッフがマネージメントを行う必要がでてきます。アルバイト、正社員、副店長、店長と、組織図ができると、スタッフのキャリアアップの道筋がわかりやすくなり、モチベーションが上がります。それによってお店の業績向上も期待できるでしょう。

    ⑤各店舗で比較分析ができ、問題解決の糸口を見つけやすい
    複数店舗があれば、業績が良い店舗、悪い店舗が出てくるでしょう。各店舗を比べることで問題を可視化でき、問題の早期解決の糸口となるでしょう。

    2.多店舗展開のリスク・デメリットを2つ紹介

    多店舗展開を実行したからといって、売上が必ず上がるわけではありません。メリットと併せてデメリットについても把握しておくことが重要です。多店舗展開で想定されるリスク・デメリットを2つ紹介します。

    ①多額の資金が必要となる
    1店舗目開業の時にすでに経験済みですが、それなりの資金が必要です。業態にもよりますが、1店舗目と同じように数百万から必要となってくるでしょう。融資を受けて1店舗目を始めた場合、借入金の金額が増え返済金額が増えることになります。

    ②スタッフ育成・確保が今まで以上に必要となる
    当然、自分以外の人間に任せることが多くなります。信頼して任せられるスタッフの育成・確保が必要となります。スタッフ不足の問題は飲食店経営者のよくある悩みの一つです。スタッフ不足によりお客様への対応などに不備があっては、経営にとって命とりになりかねませんので注意しましょう。


    経営には常にメリット・デメリットがあり、それは表裏一体です。多店舗展開は成功すれば飛躍的に成長できます。しかしその分、失敗は許されません。絶対に成功できるのか、1店舗開業時よりもより慎重に判断することが重要です。

    3.多店舗展開のタイミングを見極める4つの判断基準とは?

    どのようなタイミングで多店舗展開を実行に移せばいいのでしょう?
    多店舗展開を実行するタイミングを見極めることはとても重要です。判断基準は、以下4つあります。ポイントをしっかりと把握し、最善のタイミングを狙いましょう。

    ①お店が繁盛している
    「ピーク時がほぼ満席である」、これが最低条件となるでしょう。ある程度安定して営業利益が計上できるようになったら、多店舗展開のタイミングとです。

    ②お店を任せられるスタッフが育った
    経営者であるあなたの体は一つです。もし信頼できるスタッフがいないのであれば、2店舗、3店舗の経営は難しいでしょう。信頼して任せられるスタッフの育成・確保ができたならば、多店舗展開を考えるべきタイミングといえるでしょう。

    ③融資を受けられるようになった
    金融機関は、融資することができるか客観的な目で判断します。追加融資を受けられるようになったということは、多店舗展開のタイミングと考えていいでしょう。

    ④自分自身に経営者としての自覚がでてきた
    これが最も重要な条件ではないでしょうか。現場をある程度スタッフに任せて、自分は経営者として利益を出す仕組みを常に考える必要があります。

    4.多店舗展開を失敗しないコツ

    4.1 業務のマニュアルを作る

    多店舗展開において各店舗の質を保つには業務マニュアルを作成することが重要です。接客の方法(例えば、いつも笑顔でお客様が来店したら大きい声で挨拶する等、)、調理(例えば、調理の手順、料理の盛り付け等)統一したマニュアルを作りましょう。マニュアルを作ることで新人教育もしやすくなり、効率化を図れます。

    4.2 店舗運営は従業員と共有する

    1店舗経営に比べ、多店舗経営ともなると、経営者はやるべきことが沢山発生します。代わりにお店をマネージメントできる人材を確保することが重要です。経営者が現場にいなくてもスムーズにお店を運営できる体制を作りましょう。

    4.3 撤退のボーダーラインを決めておく

    経営が悪化してすべての店舗閉店、と最悪の事態にならないように撤退のボーダーラインを決めておくことは重要です。例えば、赤字が〇〇ヶ月続いたら、赤字が〇〇万円になったら、など、撤退のタイミングを明確にしておきましょう。

    4.4 店舗同士の交流をつくる

    多店舗を運営する際、日ごろから店舗同士のつながりをつくることが大切です。店舗同士で競争させることにより、従業員の労働意識向上につながります。また、従業員の急病などにより人手が足りなくなってしまった時でも他の店舗で働いている従業員を派遣することもきるます。

    さいごに

    「多店舗展開しよう!」となった時、必ず確認して頂きたいことが「なぜ1店舗目が成功したのか?」です。お店の商品がヒットした要因は?お店のコンセプトはどう良かったのか?立地条件は良かった?など、1店舗目が成功した要因を言語化して、明確にしてみてください。頭の中でぼんやり思い浮かべるのではなく、文字に起こしてみることが重要です。多店舗展開に必ず役に立つはずです。

    あわせて読んでおきたい記事:
    【マーケティングで期待できることとは?飲食店で基本的な手法を紹介】

  • 飲食店経営者が知っておきたい、消費税の仕組から納税義務・納税額まで

    飲食店経営者が知っておきたい、消費税の仕組から納税義務・納税額まで

    • 飲食店をスタートして初めて納税するので、消費税の仕組みを知りたい。
    • 飲食店を開業する予定だけど消費税は免除される?赤字だった場合はどうなる?
    • 消費税の納税額はどのような計算方法があるのか?

    飲食店経営者あるいは飲食店を開業される予定の方に、このような質問・疑問をお持ちの方が多くいらっしゃいます。飲食店を経営すると、さまざまな税金の支払いが発生しますが、そのなでも先ず知っておかなければならないのが消費税についてです。個人経営・法人経営のどちらにも関係する消費税なので理解しておいたほうがよいでしょう。今回は、消費税の納付・仕組みを触れながら納税額の計算方法まで解説します。

    1.消費税の納付・仕組み

    基本的に消費者は、商品やサービスを購入した際、価格に上乗せした消費税を負担します。そして事業者は、消費者が負担した消費税を一旦預かって国に納めることになります。

    ・消費税を負担する=消費者
    ・消費税を申告、納付する=事業者


    消費税を納付する際、店舗に必要な仕入れ等で支払った消費税を売上として消費税から控除することができます。また、預かった消費税より仕入れなどで支払った消費税のほうが多い場合は、超過分として還付されます。ただし還付されるには条件があり、原則として一般課税を採用している課税事業者が対象です。※一般課税と課税事業者についての解説は後述します。

    2.課税事業者または免税事業者になるケースとは?

    一般的に、「課税事業者」は消費税を納付する義務がありますが、一定の条件に満たしている場合には、納付が免除になるケースもあります。これを「免税事業者」といいます。それでは、課税事業者と免税事業者について解説したいと思います。

    ① 1年目について
    法人の場合、設立時の資本金が1,000万円以上の場合は、自動的に課税事業者となります。
    個人の場合は免税事業者となります。

    ② 2年目について
    下記のように特定期間に課税売上高と人件費ともに1,000万円を超えた場合は2年目で課税事業者の対象となります。特定期間とは、前年の上半期1月1日から6月30日までの6ケ月間 
    ※特定期間参照⇒特定期間の判定

    <納税が免除されないケース>

    1年目2年目
    特定期間 / 売上・人件費1,000万円超課税事業者(消費税は納付)

    また、法人の場合、期首の資本金が1,000万円以上である場合も課税事業者となります。

    ③3年目以降について
    基準期間(2年前)の課税売上高が1,000万円を超えるかどうかで、納税義務を判断します。

    <消費税の課税・免除の判断例>

    1年目2年目3年目
    開業後2年間は免税事業者開業後2年間は免税事業者
    課税売上高1,000万円超→課税事業者(消費税を納付)
    課税売上高1,000万円以下→免税事業者(消費税は免税)

    3.一般(原則)課税か簡易課税の計算で納税額が変わる

    消費税には、一般課税と簡易課税の2通りの計算方法があります。仕入れ控除額の計算方法が異なるため納税額に差が生じるので、納税額に着目してどちらか一方を選択するのもひとつの方法です。また、通常飲食店の消費税は10%が殆どですが、テイクアウトや出前、そして一部を除く仕入れに関しては消費税軽減税率の対象となるので8%になります。仕入れ等の税額計算をする際、軽減税率8%と標準税率10%に適用される商品を分けて帳簿に記載しておくと良いでしょう。では、この一般課税と簡易課税にどのような違いがあるのか、計算式を交えてみていきましょう。

    <一般課税>
    一般課税とは、課税売上高にかかる消費税から仕入れにかかる消費税を控除して納税額を求めた計算式です。仕入れ等にかかった消費税8%と10%の区分けする必要があるので注意しましょう。たとえば消費税10%の場合、売上高10,000円のうちお客様から預かった消費税は1,000円、仕入高5,000円のうち消費税は500円、よって納税額は500円になります。
    (預かった消費税1,000円)
    (支払った消費税500円)=500円(納税額)


    <簡易課税>
    簡易課税は課税売上高にかかる消費税に「みなし仕入れ率」を掛けた計算式になります。みなし仕入れ率とは業種ごとに定められている仕入れ率のことで、納税すべき消費税を計算するための簡易的な制度です。飲食店の「みなし仕入れ率」は、第4種に分類され60%になりますが、テイクアウトや宅配専門などは70%になります。
    (預かった消費税1,000円)―(預かった消費税1,000円×60%)=400円(納税額)
    仕入れの消費税を計算する必要がないので事務作業の手間がかからないのは、簡易課税計算式のほうで、しかも税額が低く有利になる場合もあります。ただし、簡易課税の適用を受けるには次の制約があります。

    ①基準期間(2年前)の課税売上高が5,000万円以下の事業者であること
    (基準期間とは、納税義務者になるかどうかの判定の期間を指し、個人事業主は前々年度)

    ②課税期間の開始日までに簡易課税の届け出を提出すること
    ⇒消費税簡易課税制度選択届出書
    (課税期間とは、消費税の確定申告の対象となる期間で、個人事業者については1月1日~12月31日の1年間)
    ※注意点として、簡易課税制度の適用は、2年間継続しなければなりません。

    以上のように一般課税と簡易課税の計算方法がありますが、どちらを選択すれば有利なのかは実際のところ計算してみなければわかりません。ただ、原価率が低い場合は簡易課税のほうが有利で、高くなるほど一般課税のほうが有利になることもあります。実際、納税額を試算して検討してみるのもよいでしょう。

    さいごに

    いかがでしたでしょうか。特例を除いては、課税売上高によって課税事業者または免税事業者になります。

    ・課税対象の判断は2年前が基準
    ・納税額を計算するには、一般課税・簡易課税のどちらかを選択するかにとって、納税額は変わる。

    以上の2つは、飲食店経営者として最低限習得しておくべき内容です。消費税を納税する際、どのくらいの金額になるのか不安な方もいらっしゃいます。できれば顧問の税理士にアドバイスをもらい、納税金額の確認をしておいたほうが良いでしょう。

  • 源泉所得税とは?源泉所得税の基礎知識と納付方法をわかりやすく説明!

    源泉所得税とは?源泉所得税の基礎知識と納付方法をわかりやすく説明!

    • 「アルバイトを雇ったら源泉所得税は経営者に納付義務がある?」
    • 「源泉所得税の仕組みを知りたい。」
    • 「初めて源泉徴収したけれど、納付方法がわからない。」

    このようなお悩みを抱えている飲食店経営者の方が多くいらっしゃいます。
    この記事では、源泉所得税についての基礎知識や納付方法について詳しく説明していきます。
    源泉所得税の徴収・納付は、経営者として義務です。しっかり確認していきましょう。

    1.源泉所得税とは?

    源泉所得税とは、社員またはアルバイトを雇った月に一定金額以上の給与を支払った場合、その給与にかかる所得税を雇い主が預かり、代わりに納付する税金のことです。源泉所得税は、経営者に納税の義務があります。

    2.源泉所得税の徴収から納付までの手順は?

    源泉所得税はどのように徴収すればよいのでしょう?
    手順は、以下の通りです。

    ①源泉所得税額を計算する
    ②毎月給与の支払い時に源泉所得税を給与天引き(預かる)する
    ③源泉所得税を納付する


    1つ1つの手順を詳しく説明していきます。

    2.1 源泉所得税額を計算する

    源泉所得税額は、「給与所得の源泉徴収税額表」に従って計算されます。以下、給与所得の源泉徴収税額表をご参照下さい。

    【国税庁HPより】給与所得の源泉徴収税額表
    ※源泉所得税の対象になる給与は、社会保険料等控除後の金額のため、給与総額から社会保険料等を控除した金額を算出します。

    また、年間103万円未満に給料を抑えて働くパートであるという理由で、月88,000円以上の給料の支払いがあっても源泉所得税を徴収していないという話をよく聞きます。税務調査時に問題となりますので、税額表を参考に、必ず天引きしてください。

    2.2 毎月給与の支払い時に源泉所得税を給与天引き(預かる)する

    毎月、給与所得の源泉徴収税額表に従い、源泉所得税額を給与から天引きします。源泉所得税の対象になる給与は、社会保険料等控除後の金額のため、給与総額から社会保険料等を控除した金額になります。
    給与支払い側が源泉所得税を「給与天引きしない」または「給与天引きするのを忘れた」場合、源泉所得税に対して延滞税などの罰則が課されてしまうこともありますので、忘れずに徴収するようにしましょう。

    2.3 源泉所得税を納付する

    源泉所得税の納付期限は、源泉所得税を給与から天引きして支払った翌月10日です。
    特例として、給与を支払う人数が常に10人未満である場合は、「源泉所得税の納期の特例の承認に関する申請書」を税務署に提出すれば、源泉所得税を年2回にまとめて納付できるようになります。この特例を利用できるようであれば、毎月源泉所得税を納付する手間や時間を省くことができますので、利用をおススメします。

    【国税庁HP】
    源泉所得税の納期の特例の承認に関する申請
    申請書

    3.源泉所得税の納付方法を解説

    次に給与天引きにより徴収した所得税の納付方法について解説します。
    源泉所得税の納付には、以下7つの方法があります。

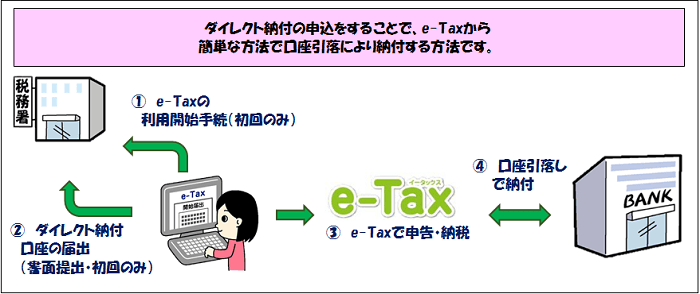
    3.1 ダイレクト納付

    e-Tax(国税電子申告・納税システム)による簡単な操作で預貯金口座からの振替により電子納付する方法です。事前に税務署へe-Taxの利用開始手続きを行い、届書を提出する必要があります。

    【国税庁HPより参照】

    【e-Tax】https://www.e-tax.nta.go.jp/nozei.html

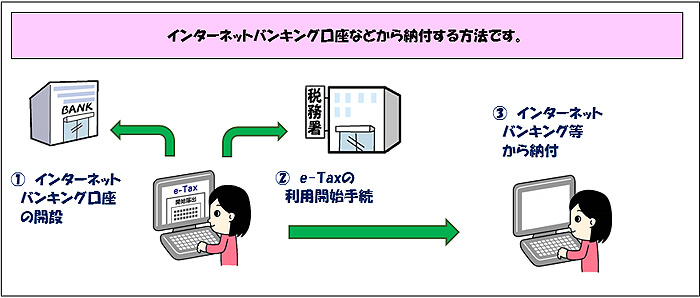
    3.2 インターネットバンキング等から納付

    インターネットバンキング、ATM等から電子納付する方法です。事前に税務署へe-Taxの利用開始手続きを行い、届書を提出する必要があります。

    【国税庁HPより参照】

    【e-Tax】https://www.e-tax.nta.go.jp/nozei.html

    3.3 クレジットカード納付

    インターネット上でクレジットカード支払いの機能を利用して、納付する方法です。

    【国税クレジットカードお支払いサイト】https://kokuzei.noufu.jp/

    【国税庁HPより参照】

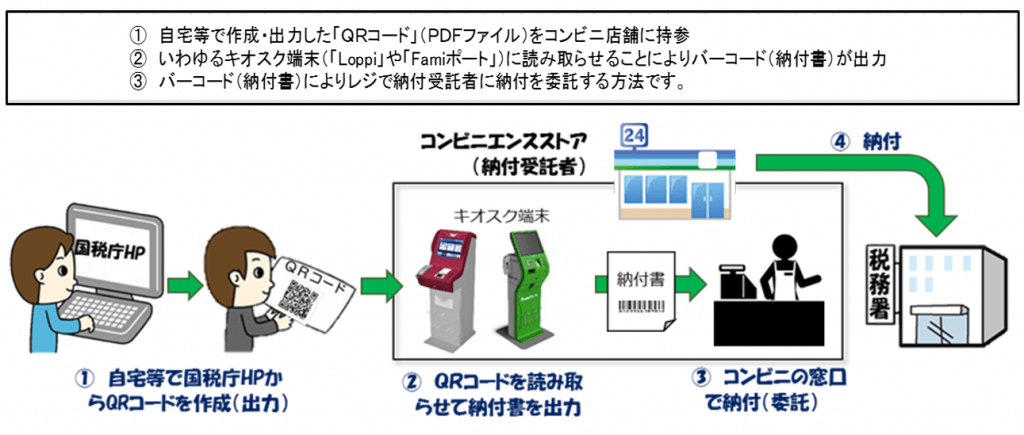
    3.4 コンビニ納付(QRコード)

    ご自身パソコン等で作成したQRコードを利用し、国が指定したコンビニで納付する方法です。

    【国税庁HPより参照】

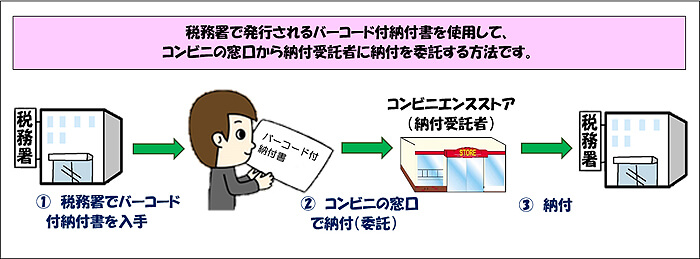
    3.5 コンビニ納付(バーコード)

    税務署から送付又は交付されたコンビニ納付専用のバーコード付納付書を資料し、国が指定したコンビニで納付する方法です。

    【バーコード付納付書について】https://www.nta.go.jp/taxes/nozei/nofu/01.pdf

    【国税庁HPより参照】

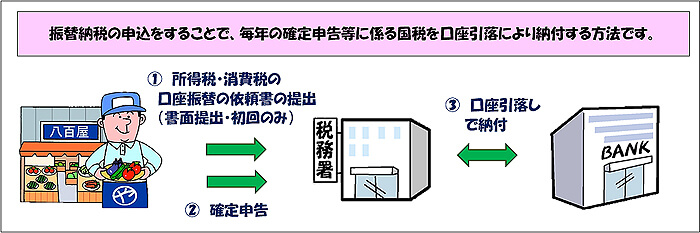
    3.6 振替納税

    ご自身名義の預貯金口座から口座引き落としにより、納付する方法です。事前に税務署または金融機関へ預貯金口座振替依頼書兼納付依頼書を提出する必要があります。

    【預貯金口座振替依頼書兼納付書送付依頼書】
    https://www.nta.go.jp/taxes/nozei/nofu/pdf/0019004-075_3.pdf

    【国税庁HPより参照】

    3.7 窓口納付(金融機関、税務署)

    金融機関又は税務署の窓口で現金に納付書を添えて納付する方法です。

    【申告所得税の納付(領収済通知書)の記載例】
    https://www.nta.go.jp/taxes/nozei/pdf/0019004-119.pdf

    さいごに

    いかがでしたか?源泉所得税についての仕組みや納付方法がご理解いただけたかと思います。難しい仕組みではありませんが、経営者の時間と手間の負担が大きくなり、本業に影響が出てしまうなんていうこともあります。そんな時は、専門家である税理士に相談してみることをおすすめします。

  • 【個人事業主必見】飲食店経営で発生する税金について解説!

    【個人事業主必見】飲食店経営で発生する税金について解説!

    • 「飲食店経営で発生する税金の種類を知りたい。」
    • 「飲食店個人事業主でも納税は必要?」
    • 「開業するにあたり、どのくらい税金がかかるか知りたい。」

    このようなお悩みを抱えている これから開業を検討している方や飲食店経営者が多くいらっしゃいます。飲食店を経営していくうえで、どのような税金が発生するかを把握しておくことはとても重要です。特に個人で事業されている方は、ご自分で経理を担当している方が多いのではないでしょうか。今回は個人事業経営で発生する税金について説明していきます。

    1.個人事業主にかかる税金の種類とは?

    個人事業の飲食店で発生する税金は以下の通りです。

    ■ 所得税
    1年間の所得(利益)に課税されます。確定申告により納税金額を計算して申告します。

    ■ 住民税
    上記の所得税は国に納める税金です。住民税は市区町村に納める税金です。所得税の確定申告をすればそのデータが、市区町村に送られ納付書が届きます。

    ■ 事業税
    個人事業税は所得が290万円を超えた部分に課税されます。事業税も確定申告をしてる場合は市区町村から納付書が送られてきます。

    ■ 消費税
    2年前の売上が1000万円を超えた場合は、消費税を納める義務が生じます。消費税は税額を計算して申告しなければいけません。

    ■ 償却資産税
    資産にかかる税金です。内装工事やPOSレジなどに課税されます。

    ■ 固定資産税
    自宅で飲食店を開業している場合は固定資産税の一部を経費とすることができます。

    ■ 国民健康保険料/国民年金保険料
    税金ではありませんが、個人で飲食店を開業されている場合で社会保険に加入していない時は、国民健康保険料、国民年金保険料を自分で納める必要があります。

    2.所得税とは?

    所得税とは、1月1日~12月31日の1年間の所得(利益)に課せられる税金です。毎年2月16日~3月15日の期間に確定申告を行います。納付期限は、3月15日です。課税対象所得の計算は以下の通りです。

    課税所得= 事業所得 + その他の所得 - 控除額

    ※その他の所得(利子所得、配当所得、不動産所得、事業所得、給与所得 他)
    ※控除額(基礎控除、社会保険控除、医療費控除、配偶者控除、配偶者特別控除、他)
    ※詳しくはこちら

    所得税の速算表
    課税される所得金額税率控除額
    195万円以下5%0円
    195万円を超え 330万円以下10%97,500円
    330万円を超え 695万円以下20%427,500円
    695万円を超え 900万円以下23%636,000円
    900万円を超え 1,800万円以下33%1,536,000円
    1,800万円超40%2,796,000円
    所得税の税率は、分離課税に対するものなどを除くと、5%から40%の6段階に区分されています。

    【国税庁参照】

    3.住民税とは?

    住民税は、1月1日現在、事務所を構えている市区町村に納める税金です。住民税は、申告が不要で、所得税の確定申告をすれば、そのデータが市区町村に送られ、毎年6月初め頃に納付書が届きます。年4回に分けて納めますが、市区町村によっては、6月に一括納付すると多少割引きされることもあるので、納税する前に管轄の市区町村に問い合わせてみましょう。
    住民税額は、前年の所得金額に応じて、計算されるため、前年の売上が好調で所得金額が多く、今年に入り売り上げが急激に下がってしまった場合は、注意が必要です。

    4.事業税とは?

    個人事業税は、所得や事業内容(法定業種)に応じて課せられる税金です。事業内容(法定業種)により税率が異なります。業種が第1種事業、第2種事業、第3種事業と3つに区分され、飲食業は、第1種事業になり、税率は5%になります。また、個人事業税には、290万円の控除が設けられており、控除額290万円を差し引いた額に税率が課せられます。
    課税所得が290万円以下の場合には、個人事業税が課税されないということになります。事業税も申告が不要で、確定申告をすれば、そのデータが市区町村に送られ、納付書が届きます。毎年8月と11月の年に2回に分けて納付します。

    5.消費税とは?

    個人事業主が関わる消費税とは、1年の売上が1,000万円を超えた場合は、2年後に消費税を納める義務が生じます。開業から2年間もしくは、開業後2年以上経っても、2年前の課税売上が1,000万円以下の場合は、消費税を納める必要がありません。また、1年目は基本的には消費税を納める必要がありません。2年目は注意が必要です。1年目の1月~6月までの売上高又は給与額が1000万円を超えていなければ、消費税を納める必要がありません。

    国税庁 特定期間の判定

    消費税は、税額を計算して申告が必要です。売り上げが1,000万円を超えたようなら、2年後から消費税の課税事業者となり、「消費税課税事業者届書」を所轄の税務署に提出する必要があります。

    国税庁 消費税課税事業者届手続き

    6.償却資産税とは?

    償却資産税とは、土地や建物以外の事業に使用する資産に課税される税金です。内装工事、パソコン、POSレジ、エアコン などが課税対象となります。課税標準額が150万円未満の場合は、税金は発生しません。償却資産が150万円以上の場合は、所有している償却資産を資産が所在する市区町村に申告が必要です。毎年1月1日現在、所有している償却資産の内容を1月31日までに申告する必要があります。

    東京都主税局 償却資産申請様式 

    7.固定資産税とは?

    固定資産税は、土地や建物などにかかる税金です。飲食店がある土地や建物が、事業主の所有物であれば、固定資産税が毎年発生します。税額は、土地の評価額に税率(1.4%)をかけて算出します。自宅で飲食店を開業している場合は、固定資産税の一部を経費とすることができます。賃貸の場合は、固定資産税は発生しません。

    東京都主税局 固定資産申請様式 

    8.国民健康保険料・国民年金保険料

    国民保険料・国民年金保険料は、税金ではありませんが、個人で飲食店を開業されている場合で社会保険に加入していない時は、国民健康保険料・国民年金保険料を自分で納める必要があるので、忘れないようにしましょう。

    さいごに

    いかがでしたか?飲食店経営で発生する税金をご理解頂けたかと思います。個人事業主の方のお役に立てれば幸いです。もし、税金について悩みや疑問などが生じた場合は、税理士に相談しながら、顧問契約を検討してみることをお勧めします。

  • 飲食店にクレジットカード決済の導入は必要?【メリット・デメリットを解説】

    飲食店にクレジットカード決済の導入は必要?【メリット・デメリットを解説】

    • 「飲食店を開業するにあたって、クレジットカード決済は導入したほうがいいの?」
    • 「お客様のご要望でクレジットカード決済の導入を検討中だが、手数料負担に抵抗がある。」
    • 「クレジットカード決済を導入すると、どんなメリット・デメリットがあるのか知りたい。」

    これから飲食店を開業したいと考えている方、すでに経営されている方にとって、クレジットカード決済を導入するべきか迷われている方も多いのではないでしょうか。
    近年急速に、キャッシュレスの広がりを見せていますが、その対応の一環としてクレジットカード決済の導入を前向きに検討してみてはいかがでしょうか。クレジットカード決済を導入することによって、手数料は店舗の負担になりますが、その分多くの利点もあります。この記事では、クレジットカード決済の仕組みや手数料について、カード導入によるメリット・デメリットなどを解説します。ぜひご参考にしてください。

    1.クレジットカード加盟店になるには

    クレジットカード決済を導入する場合、クレジットカード各社と直接契約を結ぶ方法と、決済代行会社を通して一括で契約する方法の二通りあります。クレジットカード各社と直接契約をする場合は、クレジットカード会社ごとで入金サイクルが違い、仕様などのルールが異なるため、決済システムを構築しなければなりません。従って、特に個人経営されている飲食店は、システムが一本化し入金サイクルも統一されている、決済代行会社を利用されるケースが多いです。ただし、どちらも加盟店として契約を結ぶと、店舗が負担する加盟店手数料(決済手数料)は発生します。
    では、ここでクレジットカード決済がどのような仕組みで行われているのかみていきましょう。先ず、店舗でクレジットカード決済を導入するには、加盟店審査に通過しなければなりません。

    ①クレジットカード各社もしくは決済代行会社で資料と申込書を取り寄せます。
    届いたら、申込書に必要事項を記入してクレジットカード会社または決済代行会社へ郵送します。契約する際、以下の内容を確認しておくと良いでしょう。

    <申込書と一緒に必要となる書類>
    ・営業許可書
    ・会社の登記簿謄本(個人事業主は身分証明書)
    ・端末設置申込書と端末機設置依頼書

    <契約内容でチェックすべきこと>
    ・利用可能な支払い回数
    ・加盟店手数料
    ・クレジットカードの締め日と入金予定日

    ②申込書をもとに、店舗の信用度を調査するため加盟店審査が行われます。審査内容は、業種や提供サービスなどで、期間は2週間ほどかかります。

    ③審査が通過した後、ステッカーと決済端末が送られてきます。その後、決済端末機の設置が完了したら、カード決済の取り扱いが可能になります。
    ※申し込みからカード決済が利用できるまで、1~2カ月弱ぐらいかかります。

    2.加盟店が支払う手数料

    クレジットカード決済は、加盟店(店舗)、カード利用者、クレジットカード会社の3者間、またはこの3者間に加えて決済代行会社を挟む4者間から成り立っています。
    ①先ず、カード利用者は店舗で会計時にクレジットカードを提示

    ②店舗はクレジットカード会社または決済代行会社に決済処理を依頼

    ③その後、カードを利用した情報をもとに、クレジットカード会社または決済代行会社はカード利用者の代金を立替金として加盟店に支払う
    ※加盟店に支払った代金は「決済手数料を差し引いた金額になります。

    ④最後にクレジットカード会社がカード利用者に代金を請求する
    なお、一括、2回払いに関しては、手数料は発生しません。3回以上の分割払いやリボ払いなどの場合に手数料が発生します。加盟店が支払う決済手数料は業種や店舗の規模によって異なります。個人経営の飲食店にかかる手数料は4~7%が相場ですが、店舗が大きくなるほど手数料が低くなる傾向にあります。

    3.クレジットカード導入のメリット・デメリット

    クレジットカード決済は消費者のニーズにより、約70%の飲食店が導入しています。すでにキャッシュレスが浸透しているなか、クレジットカード決済を導入したいけど手数料負担に抵抗感があるという方もいらっしゃると思います。そこで、クレジットカード決済を導入するとどんなメリット・デメリットがあるのかを解説します。

    <導入メリット>
    ①集客・売上アップ
    クレジットカード決済を導入することによって、カードが利用できるお店であればお客様が来店しやすくなり、団体客の増加も見込まれます。また、お客様がクレジットカードを利用することにより、現金払いには得られない利用料金に応じてのポイントなどがもらえるので、来店頻度が高くなり売上アップにも繋がります。

    ②客単価の向上
    クレジットカードを利用することによって、現金払いより価格の高いものを選ぶ傾向にあります。また、財布を気にせずオーダーの追加が多くなるため、客単価の向上にも繋がります。

    ③業務の効率化
    現金商売の多い飲食店ではレジ締めの際、現金の差異が生じることがありますが、クレジットカード決済を導入することで、このような問題は解消されます。また、現金の盗難、着服等のリスクも避けられます。

    <導入によるデメリット>
    ①手数料がかかる
    前述したようにクレジットカード決済を導入することによって、手数料が発生することは避けられず、デメリットの1つとして挙げられます。

    ②入金日が遅れる
    カード決済になると、店舗への入金フローが約半月から1カ月先になるため、店舗の運用に必要な現金を用意しておかなくてはならないことがあります。

    以上のようなメリット・デメリットがありますが、飲食店にとって客単価の向上や集客数を増やすことは最も重要です。メリット・デメリットを十分理解したうえで導入を検討してみてください。

    さいごに

    いかがでしたでしょうか。この記事ではクレジットカード決済の加盟店契約から導入によるメリット・デメリットを解説しました。決済手数料は店舗負担となりますが、飲食店にとっては欠かすことのできない利点があります。また、クレジットカード決済は支払い方法のニーズにも応えることができます。是非、クレジットカード決済の仕組みを把握し、導入を検討してみてはいかがでしょうか。

  • 繁盛店になる共通点とは?飲食店で成功する法則!

    繁盛店になる共通点とは?飲食店で成功する法則!

    • 「なぜあのお店は繁盛しているのか?理由はある?」
    • 「料理の味は美味しいのに、お店が繁盛しないのはなぜ?」
    • 「集客に成功できない理由を明確に知りたい。」

    というお悩みを抱えている飲食店経営者やこれから飲食店開業を考えている方も多いと思います。厳しい飲食業界において、どのように経営対策していけばいいのでしょうか。今回は、繁盛店の共通するポイントを解説していきます。このポイントを活かし、明確に理解することで、自ずと今後の課題が見えてくることでしょう。

    1.繁盛店に実際に行ってみる!

    まず、あなたにぜひやって頂きたいことがあります。それはお客さんとして繁盛店に行ってみることです。繁盛してるお店には理由があります。「なぜこのお店は繁盛しているのか?」を実際にご自身で感じてほしいのです。お店の外装/内装、接客の様子、清掃の状況、メニュー、価格など、気になったところを細かくチェックしてください。たくさんの情報収集を行うことで「繁盛店」と「非繁盛店」の差を感じることができるでしょう。ネットで調べる方法もありますが、実際に行って雰囲気など、細かい情報を肌で感じてください。

    【チェックするポイント】

    • 接客…スタッフの態度、案内や料理の提供等はスムーズか。
    • 内装/外装…お店のイメージと合っているか。
    • 清掃…お店の玄関前、店内、トイレはきれいか。
    • 店内のPOP、メニュー…お店の商品を上手にアピールできているか。
    • 料理…味と価格のコストパフォーマンスはどうか。盛り付けは良いか。

    2.自分のお店の見直しポイントを洗い出してみる!

    繁盛店と潰れてしまう店の違いはなんでしょう?提供する料理も価格もたいして変わらないのに、なぜあのお店は繁盛しているのか。理由もわからないままでは、いつまでたっても繁盛する飲食店に変えることはできません。一昔前は、「料理」「価格」「接客」の3要素さえ上げていけば成功できるといわれていましたが、現在の飲食業界では、3要素が揃っていることはマスト!当たり前の時代なのです。現状、集客がうまくいっていないという方は、理由を具体的に把握する必要があります。

    ご自身のお店はどうですか?
    以下のチェック項目をご確認下さい。

    • とりあえずWEB広告を出しているが、効果を感じられない。
    • チラシを配っているが効果を感じられない。
    • グルメサイトに簡単な情報を掲載しているだけで情報を更新していない。 
    • 集客のため、料理の価格を下げて、さらに売り上げが下がっている。
    • 繁盛店の集客など、情報収集をしていない。
    • お客様がどのようにお店を知って、どの媒体をみて、来店したか理由を知らない。

    いかがでしたか?あてはまる項目が多かった方は、正しい集客方法を実践しているとは思えません。次に実際うまくいっている繁盛店の共通点を紹介していきます。

    3.実際、うまくいっている繁盛店の共通点とは?

    実際にうまくいっている繁盛店には理由があります。繁盛店の共通するポイントを3つご紹介します。その共通するポイントを活かして繁盛する飲食店にしていきましょう。ぜひ参考にしてみてください。

    3.1 繁盛店はおもてなし力で差をつけている!

    お客様が飲食店を選ぶ理由は、料理の魅力だけではありません。スタッフのサービスの良さが気に入って来店するという方も多くいらっしゃいます。笑顔で丁寧に接客というのは繁盛店の共通点です。お客様を入店時にお出迎えをしたり、オーダーを取ったり、料理を提供したり、お客様と直接関わるところだけではなく、スタッフの待機中の姿勢や態度も意外とよく見られています。お店の雰囲気は店内の内装がつくりだすものと思われがちですが、実は「人」が作りだしています。スタッフの態度や動きで、またリピートする?しない?を左右することにも繋がります。おもてなし力は、リピーターの獲得に大きく貢献し、お店の成功に大きく影響します。

    3.2 繁盛店は集客がうまくいっている!

    お店の存在や情報をどうやって知ってもらえ、来店までに繋げる集客方法を考えることはとても大切です。それには、積極的に情報発信していく必要があります。今は、インスタグラムやTwitterなど多くの人がSNSを使用しています。SNSを見て飲食店を探すという人が多くなっているため、集客にはとても有効的な方法です。多くの繁盛店は、SNSでお店の情報発信し、集客に繋げています。インスタグラムで検索し、魅力的な繁盛店を参考にしてみてください。
    参考記事:【食店でインスタグラムの始め方と集客アップのコツを解説!】
    また、近隣住民にお店の情報を知ってもらい、来店して欲しいようならチラシ配りやポスティングなども効果的で良いでしょう。

    3.3 繁盛店は継続してリサーチしている!

    繁盛店の多くは常にお客様のニーズをリサーチしています。現在、飲食店経営に成功しているからといって、それで満足していてはいけません。継続してリサーチし、良いところは取り入れ、問題点は先延ばしせずに改善していくことで、サービスの質は向上し、お客様の満足度が向上します。お客様の立場に立って、本当に求めているニーズを洗い出す作業を定期的に行うことをお勧めします。常にお客様の心を掴んでいくことが大切です。

    さいごに

    いかがでしたか?繁盛店には理由があり、繁盛店の共通点をご理解頂けたと思います。
    繁盛店をそのままそっくり真似するということは良くないですが、経営に成功しているお店を参考にすることはとても大切です。「なぜこのお店は流行っているのだろう?」と考え、この記事にある繁盛店の共通するポイントを参考に、ご自分のお店づくりに活かしてください。この記事を参考にして頂き、繁盛する飲食店を目指していきましょう!

  • 原価率はどれくらいに設定するべき?適正な数値にするための方法

    原価率はどれくらいに設定するべき?適正な数値にするための方法

    一般的に飲食店のメニューの原価率は30%ぐらいが良いと言われています。しかし、繁盛している飲食店の原価率は本当に30%に抑えられているのでしょうか。本記事では、原価率の計算方法や適正な原価率にするための方法などを解説します。
    是非ご参考にしてください。

    1.原価・原価率と原価管理

    原価率とは、売上に対する食材を仕入れた原価の比率のことです。通常、原価率が高いと利益は出にくく、低いほど利益は出やすくなると考えられています。
    原価率を求める計算は以下になります。
    ・原価率=売上の原価÷売上高×100 
    例えば、原価150円で仕入れた食材を500円の価格で提供した場合、原価率30%となる計算です。
    ・150÷500×100=30%(原価率)
    この原価率の計算をすることによって、メニューの原価率が適正であるか見直すことができます。適正な原価率を理解するためには、原価についても把握しなければなりません。理想の原価率で経営計画を練ったとしても、元となる原価が適正でないと数値が曖昧になってしまいます。そうならないためにも、正確な原価管理をしっかり行い、適正な価格設定をすることが重要です。この管理を正しく行うことで売上アップの成果を得ている店舗が存在しています。

    2.業態別原価率の特徴

    一般的に、飲食店の原価率は30%以内に抑えるとこが望ましいとされています。しかし、実際は店舗の7割以上が原価率30%以上だということがわかりました。下記は業態別の原価率ですが、すべての飲食店が30%以内に抑えているとは限らないことがわかります。

    寿司店・・・35~50%
    ラーメン店・・・30%
    カフェ店・・・25~35%
    居酒屋、レストラン・・・30~45%

    寿司店の原価率が高い理由は、高級食材を仕入れ、生鮮食材を扱うので食材を残せず廃棄することが多くなってしまうからです。ラーメン店は回転率がよいため、原価率をある程度高くしても経営が成り立ちます。カフェ店はドリンクの比率が高いので原価率を低く抑え、その分フードやスイーツの原価率を高く設定しています。
    また、あるレストラン(スタンディング形式)では、原価率を60%以上という高い数値に設定したにもかかわらず、お店をスタンディング形式にして回転率を上げることで利益(率)アップに繋がったという事例もあります。高い原価率を設定することが悪いとは限りません。お店にとって効果的な原価率にするために工夫をすることが大切だということです。

    3.原価率を適正な数値にするためには?

    料理の質を落とさず、原価率を抑えるにはどうしたらよいのでしょうか?工夫次第では、理想の原価率にすることができます。ここでは、売上を落とさず効率よく原価率を適正数値に下げる方法を解説します。

    3.1 廃棄ロスを減らす

    飲食店にとって食材を廃棄することは避けられないことですが、減らすことはできます。先ずは、廃棄ロスがどのような状況で生じているのか、みていきましょう。

    ・(高額な)過剰な仕入れロス
    ・注文ミスやホールとキッチンの食い違いによるロス
    ・食べ残しなど廃棄しなくてはならないロス
    ・定められているレシピの量以上の食材を使う(オーバーポーション)


    以上のような廃棄処分される食材も原価に計算されています。よって廃棄量を減らすことで原価率を抑えることができ、営業利益も確保できます。廃棄ロスを減らす工夫として、以下のような方法があります。

    ・仕入れ先を複数抱える(複数業者を抱えることによって価格の動向を常時比較ができる)
    ・在庫管理を徹底する(在庫管理をすることによって過剰仕入れを防ぐ)
    ・オペレーションの改善(注文ミスやホールとキッチンのコミュニケーションの改善)
    ・調理マニュアルの数値化(過剰な食材による調理を防ぐ)


    廃棄ロスを与えてしまう状況の見直しとして、1人ひとりが「無駄にしない」「営業利益のアップ」といった意識を持つことが大切です。

    3.2 メニューのバランスを考える

    原価率を30%に抑えることが望ましいと言われていますが、先述したようにすべてのメニューを30%に抑える必要はありません。例えば、お店で特選素材として「お勧めメニュー
    を提供することになれば、当然クオリティの高い食材を用意するために原価率が高くなります。その代わりに原価率の低いサイドメニューと組み合わせることによって、原価率30%の範囲内に抑えることができます。その他、テーブルチャージを設定する代わりに、メニューの原価率を高めにするといった仕組みを考えることも効果があります。大事なのは、メニューすべての原価率を低くするのではなく、メニューごとの原価率を考えるなどのバランスよくコントロールすることです。

    3.3 FL比率・FLコスト

    飲食店においてFL比率・FLコストは最も高い指針になります。
    (※F(Food=食材費・原価)とL(Labor=人件費)の略です)
    FL比率は、食材費(原価)30%、人件費20%で合計50%程度が理想的ですが、実際はその数字に抑えることは難しく、55~60%ぐらいであれば良いとされています。FLコストとFL 比率は、以下の計算で算出することができます。

    FLコスト=原価(Food)+人件費(Labor)
    FL比率=FLコスト/売上高


    一般的に原価より人件費の比率のほうが低いことが多いのですが、業態によって異なる場合もあります。例えば、料亭などは高級食材を調理するため腕のいい調理人を雇い、また、接客スキルの高い従業員を必要とするため、人件費が高くなります。逆にファーストフードなどはアルバイトが多く、マニュアル化されているため人件費より食材費のほうが高くなります。FL比率を数値化するということは、以下のような現状を把握しやすくなります。

    ・食材を過剰に仕入れてしまう
    ・営業時間外に発生してしまった人件費


    という事態にならないためにも、FL比率を意識しなければなりません。適正なFLコスト(比率)を意識しながら経営に無駄がないか再確認することが重要です。

    3.4 FD比率

    FD比率とは、売上高を占めているFood(料理) とDrink(飲料)の割合を指します。一般的に、フードよりもロスが少なく作業に手間がかからない原価率の低いドリンクのほうが利益率は高いと言われています。業態によってFD比率は異なりますが、自店のFD比率と比較してみては如何でしょうか。

    フードドリンク
    レストラン80%20%
    居酒屋60%40%
    バー・カフェ15%85%
    立ち飲み60%40%
    フードとドリンクの割合

    レストランでのFD比率の大きい差は、お客様が時間をかけて、たくさんの料理を注文するためです。フードメニューの原価率にメリハリをつけると利益が得られます。お酒の種類が多い居酒屋などは、原価率の低いサワーやハイボールなどのドリンクをお客様に勧めすることが利益アップに繋がります。カフェ・バーなどはドリンク注文が多いため、出来るだけ原価率を抑えた方が利益は出る傾向にあります。

    FD比率は毎日の比率を出して、売上の傾向を読み取ることができます。

    FD比率の計算式=フードの売上÷売上高×100 / ドリンクの売上÷売上高×100

    例えば、一日の売上が20万円とし、フードが12万円、ドリンクが8万円の売上とすると比率はF=60%、D=40%になります。フードで多少売上が低くても、原価率の低いドリンクの注文数が増えることによって、売上を伸ばすことができます。よって、ドリンクの割合を適正な数値(原価率)にすることで、より利益アップに繋がるということです。

    さいごに

    いかがでしたでしょうか。今回は原価率の計算式と適正な数値にするための方法を解説しました。原価率は30%に抑えるとことが良いとされていますが、あくまでも目安です。原価率は業態によって異なります。利益を十分意識したうえで、自分のお店の業態は勿論、どんなコンセプトで商売をしているのか把握していれば、おのずと自店にとって適正な原価率に繋がっていくことでしょう。

  • 飲食店開業時に必要な運転資金~基本は6ケ月分の運転資金を用意しよう~

    飲食店開業時に必要な運転資金~基本は6ケ月分の運転資金を用意しよう~

    飲食店開業時に必要な資金は、大きく分けて開業資金と運転資金があります。開業資金は開業時に必要な資金で、運転資金は開業後にお店を運営していくために必要な資金になります。つまり、お店が軌道に乗るまでの命綱となるのが運転資金です。多めに準備をしすぎても困ることはありません。
    以前の記事で「独立して飲食店を開業したい方必見~必要な費用から資金調達まで~」で、飲食店を開業するには1,000万円程の資金が必要になると解説しました。
    今回は、お店の営業を継続させるために必要な「運転資金」について解説していきます。
    是非ご参考にしてみてください。

    1.運転資金の重要性

    運転資金とは飲食店(事業)を継続していくために必要な資金のことですが、経営を成功に導くためには運転資金をどれだけ確保しているかで決まるといっても良いでしょう。そのため、お店が軌道に乗るまでの資金は準備しておかなければなりません。
    通常、企業では仕入代金の支払いの方が売上代金の回収よりも先行してしまうことが多いため、そこでタイムラグが発生してしまいます。このタイムラグを埋めるために運転資金が必要になってきます。
    しかし、飲食店の場合は現金商売のため、手元にお金が直ぐに入るので売上が伸びている間は、手元に入ったお金を運転資金に充当することができます。ただし、オープン直後からお店を軌道に乗せて手元にお金を残すことはとても困難です。ある調査で、約6割の飲食店が開業から軌道に乗せるまで、半年から1年かかったということがわかりました。また、最短の3ヶ月で軌道に乗ったのは、わずか25%程度しかないほど最初は険しい道のりが続きます。開業当時はお店を起動に乗せることに集中するためにも、最低でも3~6ケ月分の支払いができる程度の運転資金を準備しておきましょう。

    2.運転資金の種類

    運転資金は日々の営業をしていくうえで必要となるお金のことですが、大きく分けて固定費と変動費の2つあります。固定費は売上に関係なく毎月かかる費用のことで、変動費は売上に応じて日々変動する費用のことです。では、固定費と変動費についてどのような違いがあるのか見ていきましょう。

    2.1 固定費

    固定費は店舗の売上とは連動せず、毎月決まった費用で人件費や家賃などが該当します。その他、お店は営業していなくてもある一定金額の支払いが発生する減価償却費やリース料なども固定費に該当します。また、固定費は売上に連動しない費用とはいえ、区別が難しいものもあります。例えば、人件費は通常であれば固定費になりますが、売上が伸びてきて忙しくなりスタッフの残業代や、繁忙期だけ採用したスタッフなどの人件費は変動費になります。運転資金の持つ特性を把握しておくことも大切なことです。

    2.2 変動費

    変動費は売上と連動しているので、材料費や販促費、水道光熱費などが該当します。売上が多い月は、当然ながら材料費や水道光熱費も高くなり支払いが多くなります。ここで注意しておきたいのが、売上が伸びている間は来店する見込み客を予想して食材を多めに注文しがちですが、その分仕入れ代金の支払いも多くなります。売上が伸びている時ほど仕入れる材料費も連動して高くなることを把握しておきましょう。

    2.3 固定費と変動費の適正比率

    固定費と変動費を最小限に抑えることによって、高い利益を生み出すことができます。
    (※営業利益を割り出す計算は営業利益=売上―変動費―固定費です。)
    通常、飲食店は売上の90%以内に経費を抑えることが望ましいとされています。
    では、固定費と変動費はどれくらいに抑えるとよいのか、みていきましょう。

    <変動費の割合>
    ・原価30%:売上高に対する材料費の割合
    ・人件費25~30%:アルバイト代、交通費、福利厚生費。(繁閑差に応じた人件費は変動費)
    ・水道光熱費5%前後:電気、ガス、水道代などの水道光熱費。
    ・広告宣伝費3~5%:ポスターやチラシなどの販促費、(グルメサイトへの掲載料は月々の定額払いのため固定費と考えられる)
    ・その他 5%以下:通信費、事務用品費、修繕費などの諸経費。
    変動費は合計60~70%が適正な比率です。

    <固定費の割合>
    ・家賃10%以下:賃料、共益費。
    ・その他の諸費用10%以下:原価償却費、リース料、支払い利息など。
    固定費は合計15~20%が適正な比率です。

    以上の数値は、あくまでも目安で立地条件などによって多少異なります。
    経費の大半を占める原価率と人件費の比率を合計60%以内に収めることが理想だと言われています。しかし、どちらも売上によって左右されるため60%を超えてしまう可能性があります。そこで、売上に対して原価率がどれくらい占めているのか把握して仕入れを調整する、またはアルバイトの勤務時間を調整するなどのコストコントロールすることが求められます。コストコントロールすることによって、適正な比率(60%以内)に抑えることができます。

    3.短期間で経営不振に陥る失敗事例

    飲食店開業時には6ケ月分の運転資金を準備していたものの、早々と底をついてしまったというケースが少なくありません。例えば、お店の明確なコンセプトを決めないまま先に不動産を決めてしまい、開業数カ月後には売上が上がらず、準備していた運転資金から家賃に充当し底をついてしまったというケースです。家賃は一般的に売上の7~10%が相場と言われていますが、家賃がこの数値を上回ってしまい、経費の支払いが困難になってしまったということです。

    コンセプトと客層や商品単価がマッチしていないことで運営が厳しくなった例もあります。例えば、スタンディング形式の女性客をターゲットにした飲食店を開業したが、ターゲット層の来店客が少ないというケースです。他店との差別化を図るためスタンディング形式の女性客をターゲットにした計画は良いのですが、女性が好みそうな内装や食器、メニュー(盛り付け)などを考えたお店づくりをしていなかった結果です。コンセプトに合った集客に繋がらなければ、経営の持続は厳しくなってしまいます。
    運転資金は、急激な売上の落ち込みや予期せぬ支出が起こってしまった場合のキャッシュでもあるため、多めに用意しておくことも忘れないようにしましょう。
    自分が開業したお店がどれくらいの期間で、どれくらいの利益がだせそうなのかの予測は慎重に行うことが大切です。

    4.運転資金(資金繰り)に困らないための対策

    運転資金の確保は冒頭にも記述しましたが、3~6ヶ月分の用意ができると心強いでしょう。開業当時は来店する見込み客の予想もつかないので、食材のロスを出してしまったり、人件費をかけすぎてしまったりと予想外の出費が重なることが多いです。また、食材が安くなった時にたくさん仕入れてしまうと在庫を抱えてしまう可能性があり、結果として食材ロスがでてしまいます。在庫管理をしっかりと確認することで食材ロスがでにくい状態になります。その他、高い食材を使用している割には価格設定が低い場合もあるので、仕入れ値と価格設定の見直しも必要です。

    運転資金が不足してしまったことで、経営悪化にならないように資金繰り表を作成することをお勧めします。資金繰り表とは、ある一定期間の収入と支出、財務収支(借入返済など)に区分けして資金の動きや過不足などの実態を把握できる表です。また、予測と実績を記入することで事前に資金不足による防止策を考えることもでき、「黒字倒産」といった最悪なケースにならないように経営悪化の予防にもなります。飲食店は現金で売上回収することが殆どですが、クレジットカードによる支払いもあります。その場合は入金が半月~1ヵ月先になります。売上が上がった月に利益がでていても入金が半月~1ヵ月先になると、その間の仕入れ代金などは運転資金で支払わなければなりません。資金が不足すると当然支払いも難しくなります。そうならないためにも細かい作業ですが、資金繰り表を作成してお金の流れを分かりやすくしておきましょう。
    資金繰り表のテンプレートは無料サイトで提供されているので、自分に合った資金繰り表を選んで作成すると簡単です。是非試してみてください。

    さいごに

    いかがでしたでしょうか。運転資金は店舗経営を継続させるために、開業から軌道に乗るまでの6ヶ月間ぐらいの確保が必要です。また、軌道に乗った後も営業を継続させるため、営業利益に大きく影響する固定費と変動費を理解し、出来るだけ低く抑えることを意識すると良いかもしれません。飲食店経営は、開業してみないと売上がどう変わっていくかわかりません。リスクは最小限に抑え、運転資金を確保しておくことで余裕のある店舗経営ができるでしょう。