タグ: pickup

  • 飲食店経営者が抱える悩みを解消!シフト管理のポイントを解説

    飲食店経営者が抱える悩みを解消!シフト管理のポイントを解説

    「シフト作りの参考にしたいので、アルバイトが飲食店で働く希望条件を知りたい」
    「飲食店をスタートさせて数人のアルバイトを雇ったがシフトの調整を何から始めていいのか分からない」
    「シフトを管理するうえで、どんなことに注意したらいい?」


    このようなお悩みを抱えている飲食店経営者あるいは店長が多くいらっしゃいます。
    飲食店では多くのアルバイト・パートを採用していますが、希望する勤務日数や時間などの相談に応じてくれる店舗が多く、雇用する側と雇用される側の双方からみても時間を有効的に活用でき、好都合なことが多いです。しかしながら、そのシフト調整はパズルのような組み合わせで困難だという声もよく耳にします。シフト調整をどのようにしたらスムーズに行えるのか、シフト管理の注意点も含め解説していきます。

    1.アルバイト・パートが重視する働く条件

    まず、店舗の人材不足はもちろんですが、繁忙期に備えて必要なスタッフ数を確保しなければなりません。その際、他のアルバイトとの役割を考え、バランスよく配置し店舗運営を滞りなく行うことが大切です。また、スタッフの急な勤務日の変更や体調不良による欠員などの対応ができる、固定制ではなく登録というようなかたちでランダムに働ける人材を確保しておくのも良いでしょう。
    ではここで、アルバイト・パートはどのような条件で働きたいのかみていきましょう。

    ・学生や主婦・主夫が扶養範囲内で働きたい
    アルバイトやパートで働く年収によって、税金や社会保険に影響がでてくるため年収を意識した抑える働き方を希望とする。以前の記事を参照ください⇒「年収の壁103万円、106万円、130万円、150万円の4段階を徹底解説!」
    ・副業としてのアルバイト・パート
    他の仕事との掛け持ちで働くため、限られた日数・時間での稼働を希望する
    ・短期・短時間で働きたい
    年末などの繁忙期のみ、またはランチタイムの数時間だけ働ける
    ・シニアで社会貢献したい
    比較的、朝の早い時間で短時間を希望されることが多い
    ・その他のアルバイト・パート
    正社員の条件と同じように社会保険などに加入し、労働時間も長時間の勤務を希望

    飲食店を希望するアルバイトやパートは、立場や年齢によって希望条件が異なります。お店よってはアルバイトに任せる範囲や内容はさまざまです。スタッフの希望を通りやすくするためにも採用する人数に余裕を持たせると良いでしょう。

    2.シフト表を作成するための流れ

    アルバイトが多い飲食店にとっては、シフト調整をどのようにすり合わせようかと悩みはつきものです。アルバイト・パートの役割をバランスよく考え、毎月スケジュールを調整してシフト表を作成しなければなりません。そこで、シフト表を作成するための基本的な流れを紹介していきたいと思います。

    2.1 スタッフの要望を聞く

    まずシフト調整をするためには、アルバイトやパートに出勤可能日や時間の提出をしてもらいます。提出方法とは、共有しているカレンダーに書き込んでもらう、もしくはメールやlineなどを活用しても良いでしょう。伝える手段は口頭より、記録として残せる紙やメールなどのほうが良いです。スタッフの要望は出来る限り応じてあげることが理想的です。例えば学生のアルバイトの場合、テスト前の休みを優先させてあげるなどして生活リズムを考慮してあげることが大切です。

    2.2 提出期限を決めておく

    希望日時の提出は、実際の勤務日の2週間~1ヶ月前ぐらいに期限設定すればシフト表を作成する余裕があります。また、勤務可能日が未定で提出期限までに間に合わない場合は、最低でも勤務日の1週間前に提出してもらうことをお勧めします。

    2.3 シフト表に人員を当てはめていく

    アルバイト・パートの希望勤務日と時間の提出が済んだら、シフト表を作成して人員を当てはめていきましょう。客入りの動向をみて混雑する時間帯や週末などに人員を多めに配置するなどしながら調整します。また、アルバイトが希望するお休みや勤務日時が特定の日に集中してしまう可能性があります。そのシフトが原因でスタッフ同士のトラブルを招きかねないことを想定し、ローテーション制(順番制)にするなど工夫しましょう。

    3.アルバイトのシフト調整は適切か?

    人員をシフト表に当てはめた後、その組み合わせが適切に行われているか確認しなければなりません。たとえば飲食店は繁忙期と閑散期が必ずあります。その日の店舗状況を想定しながら、新人とベテランの組み合わせは適切に配置しているかなどの確認です。

    ・限られた時間内の人件費を考慮し、繁忙期はアルバイトを増やし閑散期は減らす
    ・アルバイト各自の希望は反映されているか(人材のモチベーション向上のため)
    ・仕事の難易度を考え、アルバイトの能力に応じて人員の配置を決める
    ・正社員とアルバイト・パートそれぞれの役割(レジやホール、洗いものなど)のバランスはとれているか、
    ・当日欠勤などがでた場合を想定し、補充人員の確保はできているか


    以上のように、シフト調整には様々な要素が絡み、適切な人員を配置するのはとても難し
    いことですが、すべて公平に割り当てられているか確認が必要です。
    また店舗が円滑にまわすためにも適切な人員配置が求められます。

    4.シフト管理で注意するポイント

    シフトを管理することは、単なるお店が営業している時間にシフトで決められた通りに働いているかを管理するだけではありません。アルバイト・パートが多い飲食店は、全ての人員が納得して働けるシフトを作成しなければなりません。シフト作成者の独断で決めるのではなく、スタッフ達の合意のうえでのシフト作りが重要です。特に拘束時間の長い飲食店では、稼働時間に問題ないか確認しましょう。

    ①労働基準法で1日8時間、1週間40時間を超えていないか確認する(1週間40時間を超えた場合は残業扱いとなり割増賃金を支払う)
    ②労働時間6時間は最低45分、8時間は1時間の休憩時間を与えているか
    ③売上と人件費の割合を意識したシフト組みになっているか


    以上のようなシフト管理をしつつ、店舗の運営をしなければなりません。お店を経営しながらシフトを管理することは大変なことですが、不規則な営業時間が多い飲食店では労働時間が守られていないこともあります。①と②のように労働時間が適正であるかを確認し、もし適正でない場合は、シフト表の見直しをしなければなりません。

    さいごに

    いかがでしたでしょうか。多くの飲食店経営者がシフト作りに時間を費やしているのが現状です。シフト制は変則的でより柔軟にアルバイトのスケジュールを希望通りに組み合わせられることがメリットです。そのメリットを活かすために日頃からスタッフとコミュニケーションをとることも必要ではないでしょうか。人間関係を構築していくことで、急な日時変更や欠員がでた場合の欠員の穴埋めを他のアルバイトスタッフなどにも頼みやすくなります。手間のかかるシフト調整ですが、信頼関係が築けていれば困難だったこともスムーズに対応できることでしょう。
  • 【飲食店】軽減税率とは?外食とテイクアウトの線引き、対応策を解説!

    【飲食店】軽減税率とは?外食とテイクアウトの線引き、対応策を解説!

    2019年10月から消費税率が10%へ引き上げられると同時に消費税軽減税率制度が実施されました。軽減税率制度では、消費税率が2つ(10%、8%)になったことから、軽減税率対象品目の区分や価格の表示方法、請求書の記載事項の追加など、経理処理の事務負担が増えました。
    この記事では、飲食店での軽減税率についての基本知識と、具体的な対策について解説していきます。

    1.軽減税率とは?

    軽減税率とは、特定の商品の消費税を一般的な消費税よりも低くする制度です。日本では、2019年10月1日から実施され、終了期間は設定されておりません。一般的な消費税率は10%、軽減税率は8%と消費税率が2つ混在することになります。区分が複雑なりますが、対象品目について詳しく把握しておけば、それほど難しくはありません。

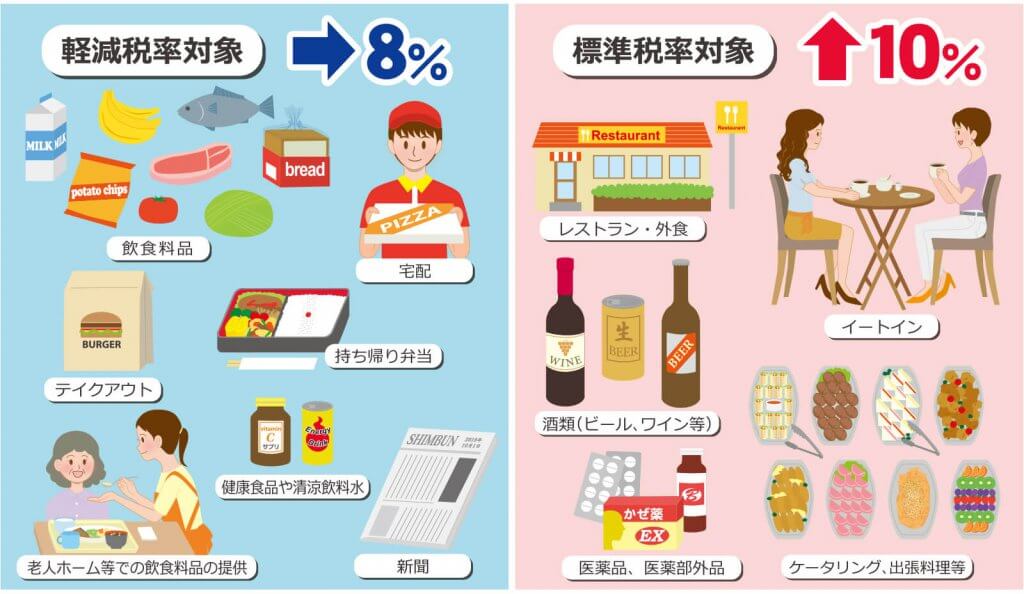
    軽減税率8%が適用になる対象品目は、以下2品目です。

    • 酒類・外食の除く飲食料品
    • 定期購読契約が週2回以上発行される新聞

    2.飲食店における軽減税率対象品目はどう判断する?

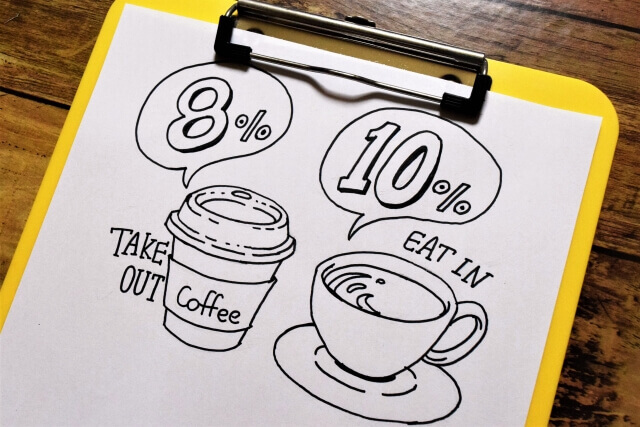
    酒類および外食を除く飲食料品は、消費税の軽減税率の対象となっており、テイクアウトと出前(宅配・デリバリー)には8%の軽減税率が適用され、店内飲食には10%の標準税率が適用されます。そのため、店内飲食とテイクアウトの両方で飲食料品を提供する飲食店や、イートインスペースのある小売店等では、同一の飲食料品でも消費税率が異なってきます。
    以下、4つのパターンに分けて説明します。

    2.1 テイクアウト

    飲食料品を容器に入れ、持ち帰る場合、軽減税率8%が適用されます。また、店内で食事中にテイクアウトを追加注文する場合も軽減税率8%が適用されます。ただし、飲食店で食べ残しを持ち帰る場合は、軽減税率の対象にならずに標準税率10%となります。

    2.2 出前(宅配・デリバリ)

    出前(宅配・デリバリー)は、飲食料品をお客様の指定した場所に届けるサービスであるため、テイクアウトとみなされ、軽減税率の対象8%が適用されます。

    2.3 ケータリング(出張料理)

    ケータリング(出張料理)は、お客様の指定した場所で調理や配膳を行うサービスとみなされ、軽減税率が適用されず、標準税率10%となります。
    判断基準は、以下の通りです。

    • お客様が指定した場所で、飲食料品の盛り付けを行う場合
    • お客様が指定した場所で、飲食料品が入っている器を配膳する場合
    • お客様が指定した場所で、飲食料品を提供とともに取り分け用器等を飲食に適する状態に配膳等を行う場合

    2.4 飲食店の店内で飲食

    飲食店の店内にテーブル、イスが設置されていて、店内で飲食をした場合は、軽減税率が適用されず、標準税率10%となります。

    3.飲食店における消費税率変更への対策方法を解説!

    では、軽減税率制度により、飲食店ではどのような対策がとられているのでしょう。対策方法について解説します。

    3.1 レジの導入

    軽減税率制度により、複数税率に対応したレジが必要です。商品別に店内飲食とテイクアウトの税率設定する必要があるからです。ただし、お酒はテイクアウトであっても標準税率10%になりますので、注意しましょう。レジの設定さえ済んでしまえば、売上や消費税の計算を間違えたりという混乱を避けることが出来ます。現在、レジを使っていない場合は、これを機にレジの導入をおすすめします。
    詳しくは、【失敗しない飲食店向レジ選び レジの種類、特徴、価格を徹底比較!】 参照下さい。

    3.2 お客様が一目で価格を判断できるように価格は明確に表示

    テイクアウトの利用がほとんどで、店内飲食の価格を表示する必要性があまりない場合は、テイクアウトの税込価格のみの表示で問題ないですが、お客様に店内飲食の価格が実際の価格よりも安いと誤認を与える恐れもあります。混乱しないように、店内飲食とテイクアウト、両方の価格表を作成することをおすすめします。消費税率の違いについて説明するPOPなどを掲示するのもいいでしょう。その他、「イートインコーナーを利用する場合はお申し出ください」、「テイクアウトの場合はお申し出ください」などと、営業の実態に応じた方法で掲示することもおすすめします。
    もちろん、価格設定は事業者の任意のため、テイクアウトと店内飲食の税込価格を同一にすることもできます。しかし、税込価格が同一であっても、適用税率が異なることには変わりはありません。そのため、「すべて軽減税率が適用されます」、「消費税は8%しか頂きません」などの表示は禁止されています。

    4.軽減税率制度は飲食店においてどのくらい影響がでる?

    軽減税率制度により、飲食店はさまざまな影響を受けることが考えられます。主に考えられる4つのポイントを解説します。

    4.1 テイクアウトの需要が増える

    店内飲食とテイクアウト、両方行っている飲食店の場合、お客様側からすると、同じ商品でもテイクアウトにするだけで、税率が少なくすむため、テイクアウトの需要が高くなります。
    店内飲食を中心にしてきた飲食店は、これを機にテイクアウトメニューを検討してみることをおすすめします。新しい顧客を獲得できる可能性が高くなるでしょう。

    【あわせて読みたい記事】
    「飲食店がテイクアウトを導入するために~準備からメリット・デメリットまで~」

    4.2 客足が減る

    「外食は高い」と節約志向が高まり、客足が減ってしまう傾向があります。店内飲食の需要が高くなるように、新メニューの開発や付加価値が高くなるよう工夫しましょう。
    例えば、定期的に新メニューの開発、限定メニューや特別メニューを提供、料理のボリュームアップ、お洒落な食器を使用 等、店内飲食の需要を高くなるよう工夫しましょう。

    4.3 仕入れの価格

    食材を仕入れる際は、軽減税率が適用されるので、問題ありませんが、酒類は軽減税率が適用されませんので、酒類の仕入れには注意が必要です。また、調味料として使用している酒やみりんも「酒類」として分類されますので、軽減税率が適用されません。

    さいごに

    軽減税率制度についての基本や対策がご理解頂けたかと思います。店内飲食なのか、テイクアウトなのか、同じ商品でも税率が異なります。軽減税率制度は、対象品目の線引きが難しいですが、正しく理解し、対策することでトラブルは避けることができるでしょう。
    軽減税率制度をチャンスと捉えて、集客のためのサービスや品質を向上させるための対策を行い、売上アップにつなげていきましょう!

  • 年収の壁103万円、106万円、130万円、150万円の4段階を徹底解説!

    年収の壁103万円、106万円、130万円、150万円の4段階を徹底解説!

    アルバイトやパートとして働く人たちのなかには、扶養範囲内で働きたいと考えている人が多いのではないでしょうか。一定の年収を超えてしまうと扶養から外れ、税金や社会保険の負担が生じます。この記事では、年収を調整しながらどのくらいまで抑えたらいいか、また、超えたらどんな影響があるのかを解説していきます。

    1.扶養枠内で働く理由

    パートやアルバイトで働く人が扶養に入ると、年収がある一定の額を超えなければ所得税や住民税を納付する必要がなく、配偶者は税金の控除が受けられます。また、社会保険も配偶者の保険に加入することができます。しかし、ある一定の額を超えてしまうと扶養から外れ、所得税や住民税、社会保険の支払いが生じ、税金の控除が受けられなくなります。このように年収によって税金や社会保険などに影響を及ぼしてしまうため、年収の枠を超えないように調整しながら働きたいと考えている方が多いのです。では、ここで年収によって所得税や社会保険がどのように変わるのか、次項から詳しくみていきましょう。

    2.所得税に関するもの

    先ず、パートなどの年収によって税金に影響がでるケースを解説します。配偶者を扶養することで「配偶者控除」、「配偶者特別控除」が適用されます。ただし、控除の対象になるには一定年収を超えないことと、その他の要件が必要です。

    2.1 103万円の壁

    年収が103万円以内であれば、所得税は発生せず配偶者(納税者)には配偶者控除が受けられます。103万円を超えると、増えた所得に対して所得税(5%~45%)と住民税(約10%)の納税義務がでてきます。また、配偶者控除は適用されなくなります。
    (住民税は年収100万円を超えると納める必要があります)
    配偶者控除⇒納税者の税金が軽減される制度で、パートの年収が103万円以下であれば最大で38万円の控除が受けられます。ただし、納税者の合計所得金額が1,000万円を超える場合は、配偶者控除は受けられません。(要件など参照→国税庁No1190)

    2.2 150万円の壁

    150万円の壁は「配偶者特別控除」に関わるもので、パートの年収が150万円までは配偶者特別控除が満額受けられます。なお、150万円を超え201万円までは配偶者特別控除は段階的に減少していきます。注意点として、150万円から201万円間には106万円の壁と130万円の壁という社会保険の加入義務が発生します。150万円の壁を超えない働き方がいいのか、あるいは超えて保険料や所得税・住民税を支払う働き方がいいのか考えてみる必要があります。できれば世帯の年収が増えるような働き方をするほうが良いでしょう
    配偶者特別控除⇒配偶者特別控除は、パートの年収が103万円超から201万円までは控除が受けられます。この場合も納税者の合計所得金額1,000万円以下が対象となります。103万円~150万円の間は最大38万円の配偶者特別控除が受けられますが、150万円を超えると控除額が段階的に減少し、201万円を超えると控除は受けられなくなります。
    (要件など参照→国税庁No1195)

    3.社会保険に関するもの

    パートなどの年収によって社会保険に影響がでるケースです。健康保険料と厚生年金が免除されるか、もしくは自ら国民年金と国民健康保険に加入するかの分かれ目にあります。そこには、年収のボーダーライン106万円と130万円の2段階の壁があります。

    3.1 130万円の壁

    年収が106万円を超えると、要件に満たせば社会保険の加入義務が発生しますが、その要件に満たない企業やアルバイト・パートもいます。その場合は、年収130万円を超えると扶養から外れ、自ら国民年金と国民健康保険料を支払うことになります。
    国民年金と国民健康保険は年間約36万円の支払いが生じます。その他に所得税、住民税の負担もでてくるので、パートの年収が130万円を超えた場合は、180万円以上になるようにしないと、収入が減ってしまいます。よって、年収130万円以内に抑えるか、あるいは超えてしまう場合は180万円以上になるように働くのかを考える必要があります。

    3.2 106万円の壁

    パートの年収が106万円を超えると扶養から外れ、社会保険(健康保険・厚生年金)の加入義務が発生しますが、社会保険に加入すると幾つかのメリットがあります。保険料の半分は会社が負担し、被保険者が病気やけがで休んだ時には、健康保険の「傷病手当金」が受給されます。
    ただし、社会保険に加入するには下記の5つの適用要件に満たしていなければなりません。


    <5つの条件>
    ①アルバイト・パートの所定労働時間が週20時間以上
    ②賃金月額が88,000円以上
    ③勤務期間が1年以上の見込みがある
    ④勤務先の従業員が501人以上(※)
    ⑤学生でないこと


    (※)従業員が500人以下(厚生年金の被保険者数)でも、「労使(働いている人たちの2分の1以上と事業主が加入に合意すること)に基づいて申し出している法人・個人の事業所または地方公共団体に属する事業所であれば501人以上の条件に満たしているとされている。

    さいごに

    年収の壁である103万円、106万円、130万円、150万円を少し超えただけで税金や保険料に影響を及ぼしてしまいます。長い目でみれば年収を抑えるより、積極的に収入を増やす働き方のほうが得かもしれません。しかし、さまざまな家庭のライフプランに見合った選択をしたうえで年収を抑えて働いている方もいらっしゃいます。多くの飲食店で働くアルバイト・パートは、年収の壁を意識して勤務日数や時間を抑えた働き方をしている人が少なくありません。人手不足にならないように人材を多めに確保しておくのも良いでしょう。

  • 飲食店経営者におすすめの小規模企業共済【メリット・デメリットを解説】

    飲食店経営者におすすめの小規模企業共済【メリット・デメリットを解説】

    「小規模企業共済に興味があるので、どんなメリットがあるのか知りたい。」
    「個人で飲食店を経営しているが、節税効果は期待できる?」
    「小規模企業共済の月額掛金はいくらから積立ができる?また、金額の変更はできる?」


    このようなお悩みや疑問を抱えている飲食店の経営者が多くいらっしゃいます。
    個人で飲食店を経営されている方で、節税を考えたことがあれば「小規模企業共済」という制度が税金を軽減できると聞いたことはないでしょうか。この記事では、小規模企業共済はほんとうに節税効果に期待ができるのか、またどのようなメリットがあるのかを解説していきます。是非ご参考にしてみてください。

    1.小規模企業共済とは

    小規模企業共済は、個人事業主および小規模企業の経営者などが廃業や倒産、退任等のリスクに備えられる生活資金のために、積み立てた掛金に応じて共済金を受け取ることができます。また、事業の再建等に関わる資金を準備しておくための共済制度でもあります。いわば、小規模企業の経営者や役員、個人事業主の積立による退職金制度と言われています。中小企業を支援するために経済省傘下の独立法人で「独立行政法人 中小企業基盤整備機構」が運営しているので、税の優遇措置を受けることができます。

    2.小規模企業共済を活用するには

    個人事業主などの退職金と言われている小規模企業共済は、国民の生活をサポートする安全な共済制度です。ただし、小規模企業共済に加入するには、該当事項にクリアしなければなりません。
    ここでは、加入するための条件や加入手続き、掛金などを解説します。

    2.1 加入条件

    誰もが小規模企業共済に加入できるとは限りません。飲食店の場合、常時使用する従業員が5人以下の個人事業主および役員、共同経営者(個人事業主1人につき2人まで)が加入対象となります。ただし、常時使用する従業員には、共同経営者(2人まで)、家族の従業員、臨時アルバイトなどは含まれません。また、加入後に従業員の人数が増えてもそのまま継続は可能です。

    2.2 加入手続き

    先ず、加入手続きにあたり資料を請求します。(=小規模企業共済・資料と加入手続き)順番として、資料入手⇒書類記入⇒窓口に提出(中小機構が業務委託している団体または金融機関の窓口)⇒提出後「加入者のしおり及び定款」と「小規模企業共済手帳」が送られてきます。
    次に、小規模企業共済に加入するための必要な書類を用意します。ただし、個人事業主、法人の役員、共同経営者の立場によって書類が異なりますのでご注意ください。

    <個人事業主の書類>
    ①契約申込書
    ②預金口座振替申出書
    ③確定申告書の控え(事業をスタートしたばかりで、無い場合は開業届)

    <共同経営者の書類>
    ①個人事業主の①~③と同じ書類
    ②個人事業主と締結した共同経営契約書の写し
    ③報酬の支払い確認ができるもの(社会保険の標準報酬月額通知、青色申告決算書、白色決算申告書および賃金台帳、国民健康保険税、介護保険料簡易申告書のいずれか)

    <法人の書類> 
    ①個人事業主の①~③と同じ書類
    ②登記簿謄本(履歴事項全部証明書)

    2.3 掛金

    掛金は月額1,000円から70,000円まで無理のない範囲から始めることができ、500円単位で増額が可能です。一年を限度とした前納も可能で、その場合は少額ですが前納減額金として還付されます。
    また、掛金の減額についても1,000円から70,000円の範囲(500円単位)であれば可能です。その際は「掛金月額変更申込書」を記入し、中小機構が業務委託している団体または金融機関へ送付します。

    3.小規模企業共済のメリット・デメリット

    小規模企業共済は退職金として積み立てるだけの制度ではなく、他にもメリットがあります。では、どういったメリットがあるのか、或いはどんなデメリットがあるのか注意してみていきましょう。

    <メリット>
    ①掛金の全額が所得控除の対象になる
    支払った掛金の全額が課税所得から控除になるので節税になります。
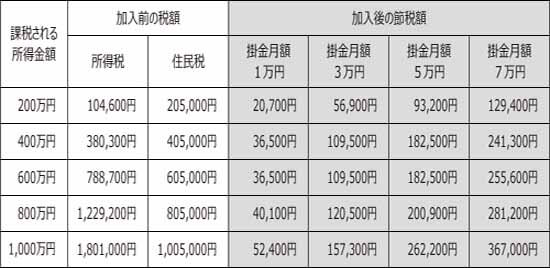
    以下の表の通り、所得金額が600万円の場合、月額7万円の掛金であれば255,600円の節税になります。所得が高ければ高いほど節税効果が期待できます。

    (引用:中小機構HPより)

    ②受取は「分割」、「一括」から選択可能
    共済金を受け取る際は、分割または一括、そして分割と一括の併用から選択ができます。分割で受け取る場合は、雑所得扱いとなり公的年金等の控除が受けられます。一括で受け取る場合は、退職所得扱いとなるため退職所得控除が受けられます。共済金を受け取る時は課税されますが、いずれも税負担が軽減されます。

    ③共済金は貸付制度がある
    店舗の資金繰りが苦しくなったなどの場合には、利率(年利)1.5%で借りられる契約者貸付制度(一般貸付)があります。掛金の範囲内(掛金の月数の支払い額の7~9割)で、10万円~2,000万円以内(5万円単位)まで借りられます。

    <デメリット>
    ①加入期間が20年に満たないうちに任意解約(特別の理由がなく解約)した場合、元本割れしてしまいます。
    ②掛金の支払い月数が1年に満たないうちに解約した場合は、掛金は戻ってきません。
    ③減額をした場合、減額前の掛金の差額分は運用されず、減額した月から金利がつきません。例えば3年間5万円の掛金を、4年目に1万円に減額した場合、差額4万円の3年分(144万円)は金利0%で運用されないということです。

    4.共済金の種類と受取額

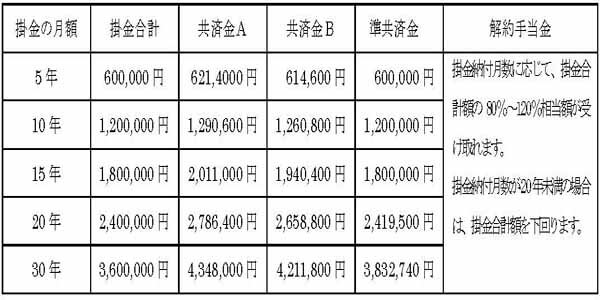
    共済金は、掛金や加入年数によって受取金額が異なります。以下の表は、掛金を月額1万円で加入した場合の受取金額です。例えば30年間で3,600,000円の積み立てをすると、共済金Bの場合は受け取り金額4,211,800円で、約120%近くまで増えて受け取ることができます。共済金Aと共済金Bは3年以上の加入で掛金総額より多く受け取れることできます。

    上記の表で共済金の種類(共済金A、共済金B、準共済金)に触れましたが、契約者の立場によって受け取れる共済金の種類も異なります。

    個人事業主(請求事由)共同経営(請求事由)法人(請求事由)
    共済金A・店舗の廃業
    ・契約者が死亡
    ・店舗の廃業、共同経営者を退任
    ・契約者が死亡
    ・法人が解散
    共済金B・老齢給付(65歳以上180カ月以上の掛金を払った方)・老齢給付(65歳以上180カ月以上の掛金を払った方)・老齢給付(65歳以上180カ月以上の掛金を払った方)
    ・疾病・負傷により65歳以上で役員を退任
    ・契約者が死亡
    準共済金・個人事業を法人成りし、加入資格がなくなって解約・個人事業を法人成りし、加入資格がなくなって解約・法人の解散、65歳未満で役員を退任
    解約手当金:・任意解約
    ・機構解約(12ヶ月以上の滞納)
    ・個人事業を法人成りし、加入資格はなくならなかったが解約
    ・任意解約
    ・機構解約(12ヶ月以上の滞納)
    ・任意退任による解約
    ・個人事業を法人成りし、加入資格はなくならなかったが解約
    ・任意解約
    ・機構解約(12ヶ月以上の滞納)

    <共済金の受取方法・税法上の取り扱い>
    共済金の受取方法は一括、分割、一括と分割の併用のいずれかの選択が可能と先述しまし
    たが、税法上の取り扱いも異なります。

    ・退職所得扱い:一括払いで共済金A、共済金B、準共済金などが該当

    ・公的年金の雑所得扱い:分割払いで共済金Aと共済金Bは該当しますが、下記の条件が
    必要です。
    ①共済金の支払額が300万円以上
    ②請求事由が生じた時点で満60歳上
    ③請求事由が契約者の死亡でないこと
     一括と分割は共済金Aと共済金Bが該当しますが、下記の条件が必要です。
    ①一括で受け取る場合は30万円以上、分割の場合は300万円以上
    ②請求事由が生じた時点で満60歳上
    ③請求事由が契約者の死亡でないこと

    ・みなし相続財産:契約者の死亡退職の場合

    ・一時所得扱い:65歳未満の解約・退任や12カ月以上の滞納での解約

    小規模企業共済は掛金や加入期間によって受け取れる金額変わり、一括や分割などの
    受取方法によっても税の取り扱いが違ってきます。
    (受け取る時の税の詳細は受け取り方による税金を参照ください。)

    さいごに

    いかがでしたでしょうか。この記事では個人事業主および小規模企業の経営者、共同経営者のための退職金制度である小規模企業共済をご紹介しました。

    ・小規模企業共済は税の負担が軽減され、3年以上の加入で払い込んだ金額より多くの共済金が受け取ることができる
    ・掛金の全額が所得控除の対象になる
    ・受け取る際に、分割か一括の選択ができ、税が優遇される
    ・掛金の範囲内での借入が可能


    以上のようにたくさんのメリットがありますが、加入後20年未満で解約すると元本割れする、途中で減額すると差額金額(減額分)は運用されないなどに十分注意しましょう。加入する際には、掛金を適正な額に設定しないと損をします。

    以上の注意点を理解した上で、先を見据えたビジョンを立てて活用していくと、小規模企業共済は個人事業主にとって、とても頼りになるのではないでしょうか。

  • 繁盛店の人件費率はどのくらいが適正なの?人件費を抑える方法を紹介!

    繁盛店の人件費率はどのくらいが適正なの?人件費を抑える方法を紹介!

    • 「飲食店経営の人件費はどのくらいかかるか知りたい。」
    • 「人件費を削減したいが、従業員に不満が出ないか心配。」
    • 「人件費を減らす方法を知りたい。」

    このようなお悩みを抱えている飲食店経営者様が多くいらっしゃいます。
    飲食店経営において、かかる経費とは大きく分けると2つです。

    • 材料費、人件費、水道光熱費などの諸経費、
    • 初期条件(家賃、借入金利息、減価償却費など)

    今回は、飲食店経営で大きな割合を占める経費の1つ、人件費について詳しく説明していきます。
    この記事を最後まで読んで頂くと、飲食店の人件費率はどのくらいが適正なのかご理解頂けます。
    ご参考にしてみてください。

    1.飲食店の人件費とは?

    人件費とは、従業員に支払う給与、賞与、各種手当、社会保険関係などの費用を指します。先に述べた通り、人件費は、飲食店経営にとって最も大きな割合を占める経費になります。お店が繁盛し、売り上げがたくさんあっても人件費が高くついてはお店に残る金額が少なくなります。だからといって、人件費を削減してしまうと、従業員の不満に繋がり、トラブルが発生する可能性があります。人件費は、しっかりと管理していく必要が繁盛店になる秘訣です。

    飲食店経営において重要な指標として、「FLコスト」というものがあります。Fは「Food」で材料費(フードコスト)、Lは「Labor」で人件費(レイバーコスト)の総和をFLコストと呼び、この2つの経費が最も大きな金額になります。売上高に占めるFLコストの割合をFLコスト比率といい、これをプライムポイントとも呼びます。

    2.FLコスト比率を適正に設定する!

    FLコスト比率という飲食店経営の指標を活用することで、お店の経営状況を把握することができ、売り上げ目標が設定できます。FLコスト比率は、一般的に売上高に対して合計で60%程度とされており、70%では経営が成り立たないと言われています。
    内訳は、「材料費率=30%」、「人件費率=30%」が目安とされています。

    FLコスト比率の計算
    ・FLコスト=材料費+人件費
    ・FLコスト比率=(材料費+人件費)÷売上高

    ただし、FLコスト率は業種・業態によって異なります。


    例えば…
    【喫茶店経営のケース】
    材料費率が低いのですが客単価は低く粗利益額も少なくなる傾向になります。そのため対売上高に対する人件費率は高くなります。

    【焼肉店のような材料の品質で勝負しなくてはならないお店経営のケース】
    材料費率が高くならざるを得ません。しかし、客単価が高いため粗利益の絶対額が確保できるし、加工度が低くサービス形態としても人員が少なくて済むため人件費率は低く抑えられる傾向にあります。
    このように業種・業態によって変わるため、どこが適正な人件費率なのかは一概にはいえません。
    ただ適正な人件費率を考えるにはお店の付加価値として材料費との総和で考えるべきなのです。

    3.飲食店の人件費を上手に抑える4つの方法!

    利益を少しでも上げるために人件費を抑えたいと考えている飲食店経営者も多いと思います。人件費を抑える方法4つを紹介します。

    3.1 シフト管理を見直す

    来客状況を時間帯ごとに分析し、従業員の勤務シフトを見直してみましょう。来客数の少ないアイドルタイムの時間帯に従業員を多くシフトすることは、非効率です。時間帯ごとに、適正な従業員数がシフトされているかどうかを今一度確認し、シフトを作成する必要があります。

    3.2 業務マニュアルを作成する

    採用されたばかりの新人従業員に業務内容などを教育するのに多くの時間がかけてしまうと、その分、人件費が膨らんでしまいます。事前に業務マニュアルを作成しておくと、効率的に業務を覚えてもらうことができ、教育にかけるコストを最小限抑えられます。

    3.3 オペレーションの改善

    オペレーションを改善することも人件費を抑える方法の1つです
    実際に働いている従業員に、どのように動けば業務が効率化できるか相談してみると良いでしょう。

    改善例

    • お水はセルフサービスにする
    • カトラリー類はテーブルにセッティングしておく
    • テーブル上の調味料の位置を決めておく
    • 清掃しやすいよう物をおきすぎないようにする


    オペレーションの改善一つで業務の効率化できます。

    3.4 システムを導入して効率を上げる

    食券機やPOSレジなど、システムを導入すると、業務量を削減することができ、従業員の数を少なくすることができます。システムを導入することで、少ない人数でもお店を運営できるので、人件費を減らすことができます。

    ■あわせて読んでおきたい記事
    【失敗しない飲食店向レジ選び レジの種類、特徴、価格を徹底比較!】記事参照

    4.人件費を削減した時の注意点

    安易に人件費を抑えたことにより、従業員のモチベーションが下がり、トラブルや離職に繋がる可能性があるので、注意が必要です。以下、従業員のモチベーション低下に繋がる注意点です。

    注意点

    • 従業員の業務量の負担が増える
    • シフトの時間が減り、給与が下がる
    • 時給を下げる

    人件費を削減しても、インセンティブ制度の活用や忙しい時間帯は手当を出すなどして、従業員のモチベーションを上げる制度を検討してみましょう。

    さいごに

    いかがでしたか?
    今回は、飲食店経営で人件費はどのくらいが適正か詳しく解説しました。
    飲食店経営にとって人件費は、最も大きな割合を占める経費なので、人件費を削減する取り組みは大切です。だからといって容易に人件費を削減してしまうと、従業員の不満に繋がり、お店運営に影響が出てしまいます。人件費削減は、慎重に行う必要があります。人件費率は、業種・業態により異なります。ご自分の状況とよく照らし合わせて、繁盛店を目指しましょう!

  • 【飲食店経営】まかない導入はメリットがある!税務上の注意点も解説!

    【飲食店経営】まかない導入はメリットがある!税務上の注意点も解説!

    • 「まかない制度を検討しているが、何を基準にしていいかわからない。」
    • 「まかないは、現物給与になるって本当?!」
    • 「まかないの価格設定はどうしたらいい?」 

    このような疑問・お悩みを抱えている飲食店経営者様の話をよく聞きます。
    今回は飲食店で提供する「まかない制度」について、メリットや税務上の注意点を解説していきます。ご参考にしてみて下さい。

    1.まかないとは?

    まかないとは、お店側が従業員に提供してくれる食事のことを指します。実際にお店で作られている料理を食べられるので、「まかない付き」をアピールポイントとして求人募集しているお店も多いかと思います。
    一昔前までは、余った食材を使用し、無料でまかないを提供することができました。現在では、まかないの提供条件を理解しておかないと、「現物給与」として、税務署から指導を受けてしまう可能性があります。飲食店経営者として、理解しておきたい「まかない提供」について解説していきます。

    2.まかないを提供するメリットとは?

    まかない付きは従業員にとって魅力的な制度です。では、まかないを提供することで、どのようなメリットがあるのでしょう。以下、4つのメリットを紹介していきます。

    2.1 人材不足問題解消に期待ができる!

    飲食店経営にとって、人材不足問題は年々深刻化しています。まかないを提供することで、求人募集の際、アピールポイントになり得ます。少しでも食費を節約したいという従業員にとっては、とても魅力的な制度です。優秀な従業員確保に良い効果が期待できます。

    2.2 食品・食材ロス削減対策になる!

    食品・食材ロスは、世界的な問題となっています。日本でも食品・食材ロス問題に悩まされている飲食店経営者も多いと思います。余ってしまった食材をまかないとして活用できれば、食品・食材ロス削減対策になりますし、お店の利益にも繋がります。

    2.3 お店の料理への理解が深まる!

    まかないを食べることで、お店で提供されている料理がどのような味なのか?など、料理に関する理解が深くなります。調理を担当する従業員だけでなく、接客担当の従業員も「料理の味」をお客様へ伝えることができるようになります。お客様へスムーズに情報提供ができるようになると、お客様の満足度も上がり、リピート来店にも期待できます。

    2.4 従業員の離職防止に繋がる!

    まかないを食べるタイミングは、基本的に、ランチタイムやディナータイムのシフトの休憩時間が多いかと思います。従業員全員で一緒に食べる場合には、従業員同士のコミュニケーションが上手くとれることで、結束力が高くなり、お店の雰囲気も良くなるでしょう。また、お腹が減った時に美味しいまかないを食べることで、従業員の満足度が高くなり、仕事へのモチベーションが上がるでしょう。離職防止に繋がることが期待できます。

    3.まかないを提供する時の注意点

    まかないを提供するメリットをご紹介しましたが、注意が必要な点もあります。まず注意したいのは、まかないを無料で提供すると、従業員への給料とみなされて、課税対象となる可能性もあります。

    ■ まかないを給与として課税されないための条件
    • まかないの価格の半額以上を提供された側が負担していること
    • お店側が負担している金額が一人当たり月3,500円以下であること

    詳しくは、国税庁ホームページの「No.2594 食事を支給したとき」をご参照下さい。
    【国税庁HP 食事を支給したとき】参照

    お店で作った場合には、まかないの材料費や調理にかかった費用が食事の価格になります。例えば、価格が600円かかった場合には、300円は従業員から徴収する必要があります。後になって課税される等のトラブルが起きないように、価格(原価)を確認しておきましょう。ただし、まかない毎に価格を確認して費用を徴収するのは時間と手間がかかり現実的ではありません。一律の価格(原価)を決めて、まかないを提供するようにしましょう。

    4.お店でまかないを提供する時のルール

    まかないを提供する際、お店ルールを明確しておくことが重要です。
    具体的なまかないルールを決める際のポイントを紹介します。

    【まかない提供ルールを作成するポイント】
    • いつ?:まかないを食べることができる時間帯を決めておく。
    • どこで?:まかないを食べることができる場所を決めておく。
    • どれだけ?:1日何食まで。1日〇時間以上勤務しないとまかないは出ない等 決めておく。
    • いくら?:1食〇〇円 ※原価の半分の金額を徴収する。
    • 支払いは?:給与天引き?現金支払い?等 決めておく。

    まかない提供ルールを決める際は、詳細に決めていくことが大切です。
    人により価値観が違うので、トラブルになりうる可能性もあります。また必要以上に経費がかかることもあります。しっかりとルールで定めておくことで、後々問題が発生することがないように、お互いに認識を統一しておきましょう。

    さいごに

    いかがでしたか?
    まかない制度を導入すると、たくさんのメリットがあり、併せて注意すべき点もあるということがご理解頂けたかと思います。注意すべきポイントは、まかないの提供条件を理解しておかないと、「現物給与」として、税務署から指導を受けてしまう可能性もあるということです。税務調査が入って、「知らなかった」では済まされません。追徴課税されるような事態にならないように、専門家(顧問の税理士)にお任せすると適切なアドバイスをもらえます。一度、専門家(顧問の税理士)に相談してみることをお勧めします。